1. 同じ住所で別会社を設立や登記することは可能なのか
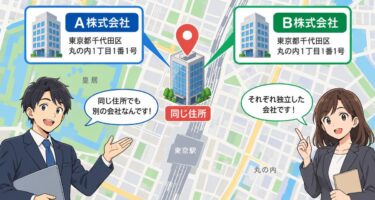
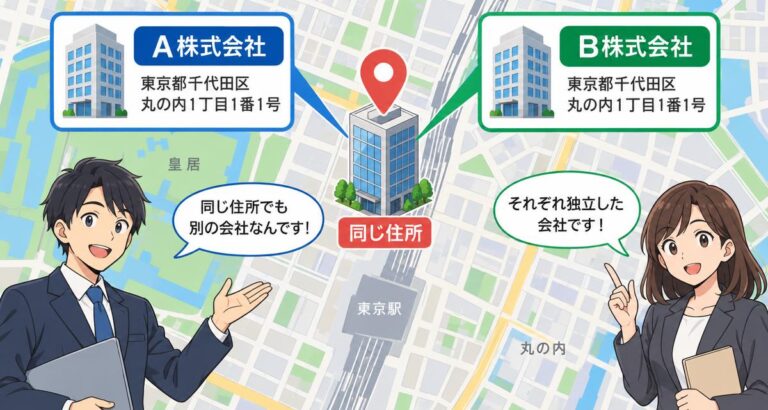
結論から述べると、同じ住所(同一の本店所在地)に複数の別会社を設立・登記することは法律上可能です。
親会社と子会社、同一オーナーが所有する兄弟会社だけでなく、資本関係や役員構成が完全に異なる別法人であっても、同一の所在地で法人登記を行えます。
1.1 同一住所での法人登記に関する法律上のルール
2006年5月の会社法施行以前は「同一市区町村内で事業目的が類似し、商号が似ている会社は登記できない」という類似商号規制が存在していました。
しかし、法改正によって類似商号規制が廃止されたため、会社名(商号)が異なっていれば同じ住所に何社でも登記できるルールへと変更されています。
同一住所における法人登記の可否を整理すると、下表の通りです。
| 本店の所在場所(住所) | 会社名(商号) | 登記の可否 | 法的な判断理由 |
|---|---|---|---|
| 同一 | 異なる | 可能 | 現行の商業登記法に禁止規定がないため |
| 同一 | 同一 | 不可 | 商業登記法第27条により明確に禁止されているため |
| 異なる | 同一 | 可能 | 所在地が異なれば同一商号でも登記自体は可能 |
1.2 商号が同一の場合は同じ住所で登記できない
商業登記法第27条では、「登記しようとする商号が、他の者が既に登記した商号と同一であり、かつ、その本店の所在場所が同一であるときは、その商号の登記をすることができない」と定めています。
法務局における同一商号の判定は、会社の種類(株式会社、合同会社など)を除いた名称部分だけでなく、会社形態を含めた完全一致で判断されます。
たとえば、同一住所に「株式会社ABC」がすでに存在する場合、新たに「株式会社ABC」を同じ住所に設立登記することはできません。
一方で、商号が「合同会社ABC」や「株式会社ABCコンサルティング」のように一部でも異なっていれば、同一住所であっても法務局で登記が受理されます。
また、本店所在地の同一性は番地単位で判断されるため、ビル名や部屋番号の記載を省略して番地のみで登記しようとする場合、同一番地に同一商号の会社が存在すると登記申請が却下される点に留意が必要です。
2. 同じ住所で別会社を運営するメリット
同じ住所に複数の会社を構えて運営することには、新規拠点を構える場合と比較して、立ち上げ初期から事業拡大期にかけて多くの経営上の利点があります。
特に固定費の抑制と社内リソースの最大活用において、大きな効果を発揮します。
2.1 オフィス賃料や設備コストを削減できる
新規に会社を設立する際、別の賃貸オフィスを契約すると敷金・礼金や毎月の家賃、共益費が別個に発生します。
既存の自社拠点と同じ住所で別会社を登記・運営すれば、不動産契約にかかる初期費用や月々の固定費を大幅に削減できます。
また、什器やITインフラなどの設備を共有することで、備品の二重購入や維持費の重複を防ぐことが可能です。
共有によって削減できる主な費用項目は下表のとおりです。
| 費用区分 | 共有可能な対象 | コスト削減の具体例 |
|---|---|---|
| オフィス関連費 | 専有スペース、会議室、受付 | 賃料、敷金・保証金、共益費を1拠点分に集約 |
| インフラ・設備費 | 光熱費、ネット回線、複合機、シュレッダー | 基本契約をまとめ、月額利用料やリース代を圧縮 |
| 備品・消耗品費 | オフィス家具、事務用消耗品、PC周辺機器 | 共同購入によるボリュームディスカウントと余剰在庫の防止 |
なお、賃貸物件を共有する場合や費用を両社で按分する場合は、税務上の費用計上ルールや契約形態に配慮する必要があります。
2.2 グループ企業間の連携や業務効率が向上する
別会社であっても物理的に同じオフィス内に拠点を置くことで、役員や従業員同士の対面コミュニケーションが容易になります。
これにより、事業間における迅速な意思決定やノウハウの共有がスムーズに行えるようになります。
具体的には、以下のような業務効率化とシナジー創出が期待できます。
- バックオフィス業務の集約:経理、総務、人事などの管理部門機能を1箇所に集約し、少人数のスタッフで2社分の事務処理を効率的に処理できます。
- プロジェクト進行の迅速化:親会社と子会社、または兄弟会社間での受発注や協業案件において、打ち合わせの設定や進捗確認が即座に行えます。
- 人材やスキルの相互補完:専門的なスキルを持つ人材が同じ空間に常駐することで、突発的な課題に対しても別会社の知見を活かして迅速に対応できます。
このように、同一住所で別会社を運営することは、経営資源が限られる中小企業やスタートアップにおいて、管理コストを抑えながら事業展開を加速させる有効な手段となります。
3. 同じ住所で別会社を設立する際のデメリットと注意点
同一住所での会社設立・登記は法律上可能ですが、実務や運営面では単独でオフィスを構える場合とは異なるリスクが生じます。
事前に対策を講じておかないと、事業運営や取引に支障をきたす可能性があるため、以下の5つのデメリットと注意点を把握しておく必要があります。
3.1 郵便物や書類の誤配送や混在が起きやすい
同じ住所に複数の法人が存在すると、配送業者や郵便局員が宛先を取り違え、書類の誤配送や受取遅延が発生するリスクが高まります。
特に社名が似ている場合や、ポスト・表札にすべての社名が明記されていない場合にトラブルが起きやすくなります。
請求書、契約書、公的機関からの通知書といった重要書類が他社に届いて開封されたり、紛失したりすると、情報漏洩や信用の失墜につながる恐れがあります。
3.2 法人口座の開設審査が厳しくなる可能性がある
金融機関における法人口座の開設審査では、マネー・ローンダリングや特殊詐欺対策の強化に伴い、実体のある企業かどうかが厳格にチェックされます。
同一住所に複数の法人が登記されている場合、実態のない休眠会社や不正利用目的の法人と疑われ、審査に時間を要したり開設を断られたりするケースがあります。
特に設立間もない法人や資本金が少額の法人は、事業実態を証明する資料の提出を細かく求められやすい傾向にあります。
3.3 許認可の取得要件を満たせない場合がある
事業内容によっては、行政から許認可を取得する際に「独立した専用の事務所スペース」を備えていることが法律や審査基準で定められています。
間仕切りのないワンフロアを複数社で共有している状態では、要件を満たせず許認可が下りないことがあります。
| 業種・許認可 | 事務所スペースに求められる主な要件 |
|---|---|
| 宅地建物取引業(宅建業) | 他の事業者や居住部分と壁や間仕切りで明確に区分され、独立した出入口があること |
| 労働者派遣事業・有料職業紹介事業 | 個人情報を施錠管理できる設備があり、面談スペース等のプライバシーが保護されていること(一定の面積要件あり) |
| 古物商許可 | 営業実態が確認できる独立した拠点があり、台帳や在庫を適切に保管・管理できること |
| 建設業許可 | 専用の執務スペース、電話、机、契約書や図面等を保管する什器が備わっていること |
これらの業種で別会社を立ち上げる場合は、同一フロア内の同居であっても明確な間仕切りや独立した区画が求められるため、事前の基準確認が不可欠です。
3.4 税務署から実態のないペーパーカンパニーと疑われるリスク
同じ代表者やグループ関係にある法人が同一住所に集まっている場合、税務署から「利益分散による租税回避」や「消費税の免税期間の不正利用」を目的としたペーパーカンパニーではないかと注視されやすくなります。
実態を証明できない場合、会社間の取引や役員報酬、経費の按分について税務調査で否認され、追徴課税を受けるリスクが生じます。
各会社がそれぞれ独立して業務を行い、明確な取引記録や業務実態を残していることが不可欠となります。
3.5 賃貸物件の場合は賃貸借契約の規約違反になる恐れ
オフィスを賃貸借契約している場合、契約書に「転貸(サブリース)の禁止」や「賃借権の譲渡禁止」の条項が盛り込まれているのが一般的です。
貸主や管理会社に無断で同一オフィス内に別会社を登記・同居させた場合、無断転貸や契約違反とみなされ、賃貸借契約の解除や違約金の請求に発展する恐れがあります。
賃貸物件で別会社を立ち上げる際は、既存の契約内容を確認し、事前の許可手続きを怠らないようにする必要があります。
4. 同じ住所で別会社を登記する際のトラブル防止策
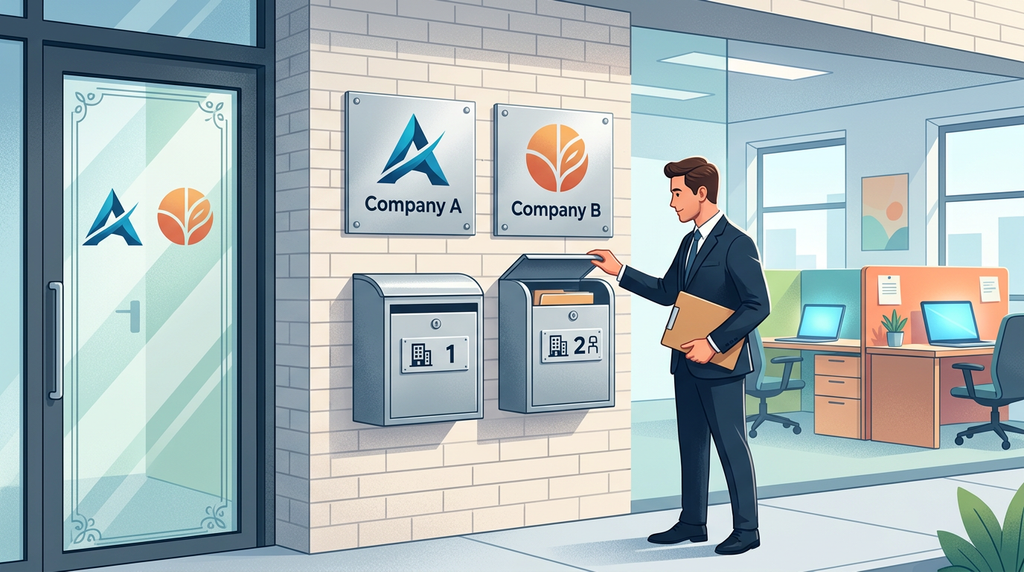
同一住所で複数の法人を登記・運営する場合、郵便物の誤配送や金融機関の審査落ち、賃貸契約上のトラブルといったリスクを未然に防ぐ具体的な対策が必要です。
実務上有効な4つの防止策を講じることで、2社目以降の設立や運営を円滑に進められます。
4.1 部屋番号や枝番を分けて住所表記を工夫する
同じビルやフロアで別会社を登記する場合、登記する本店所在地の末尾に部屋番号や枝番を付与して表記を分けることが有効です。
同一フロアをパーテーションなどで区切って利用している場合や、部屋番号が1つしかない物件であっても、表記を工夫することで外部からの識別性が高まります。
登記申請時に住所の末尾を分ける具体的な表記例は以下の通りです。
| 対象物件の状況 | 1社目の表記例 | 2社目(別会社)の表記例 |
|---|---|---|
| 同フロア内に部屋番号がない場合 | 〇〇ビル 3階 | 〇〇ビル 3階 A室(または 3F-B) |
| 既に部屋番号がある場合 | 〇〇ビル 301号室 | 〇〇ビル 301号室 Room2 |
| 戸建て・自宅兼事務所の場合 | 〇丁目〇番〇号 | 〇丁目〇番〇号 〇〇オフィス2F |
番地や建物名が同一であっても、末尾に識別番号やアルファベットを付加して登記することで、法務局の登記情報や行政機関のデータベース上でも別区画として認識されやすくなります。
4.2 ポストや看板を明確に分けて設置する
郵便物や重要書類の誤配・返送を防ぐため、ポストの投函口やオフィスのエントランスに各法人の社名を明記した看板を個別に設置する必要があります。
郵便局や宅配業者は表札やポストの表記をもとに配達を行うため、1つのポストに複数社が同居していると、宛名不完全として配送が滞る原因になります。
物理的なスペースが限られている場合でも、以下の対策を実施します。
- ポストの投函口を物理的に2つに分け、それぞれの投函口に会社名・代表者名を明記する
- 集合ポストが1つしか設置できない場合は「株式会社〇〇 気付 株式会社△△」のように併記し、郵便局へ「同一ポストに2社が所在する」旨の届出(居住確認・転送不要郵便の確認手続き)を行う
- 執務室のドアやビル案内板に2社それぞれのプレートを掲示し、来客や配送員が一目で区別できるようにする
4.3 賃貸借契約の転貸承諾や使用承諾書を取得する
賃貸物件で別会社を同居させる場合、賃貸借契約書上の名義人以外の法人が無断で活動すると、民法第612条が規定する「無断転貸」に該当し、契約解除を求められる危険があります。
トラブルを回避するため、物件のオーナーや管理会社から事前に「転貸承諾書」または「法人設立・登記に関する使用承諾書」を取得することが必須です。
承諾を得る際は、オーナー側に対して以下の事項を書面で明確に提示します。
| 確認・提示項目 | 具体的な内容 |
|---|---|
| 利用形態と関係性 | 既存会社と新会社がグループ会社(または同一代表)であること、業務内容、同居する人員数 |
| 賃料等の支払い責任 | 既存の契約者が賃料の支払い義務を一括して負うこと、または連帯保証の範囲 |
| セキュリティと原状回復 | 入退室管理の方法や、退去時の原状回復義務をどの法人が負うかの取り決め |
承諾書を交わしておくことで、登記後の契約トラブルを防ぐだけでなく、後述する金融機関の口座開設時にも「正当な権原を持って拠点を置いている証拠」として活用できます。
4.4 法人口座開設時に事業実態を証明する資料を準備する
同一住所に別会社が存在する場合、金融機関からは実体のない休眠会社やマネーロンダリング用のダミー会社を疑われ、口座開設審査が厳しくなる傾向があります。
審査を通過するためには、同居する2社それぞれの独立した事業実態と取引の流れを客観的な書類で証明する必要があります。
口座開設の面談や書類提出時には、通常の登記簿謄本や印鑑証明書に加え、以下の資料をあらかじめ揃えて提出します。
- 事業計画書および会社案内:新会社の具体的な事業内容、ターゲット層、収支計画を明記した資料
- オフィスの賃貸借契約書および使用承諾書:物件を正当に使用している権利関係を示す書類
- オフィス内の写真:社名看板、専用デスク、PC、執務スペースが確認できる写真
- 取引実態を示す書類:新会社名義で締結した業務委託契約書、発注書、請求書、仕入れの領収書
- コーポレートサイトのURL:会社概要やサービス内容、問い合わせ先が記載されたWebページ
既存会社との資本関係や役員の兼任状況、取引関係がある場合は、グループ会社間の取引基本契約書や相関図も併せて提示することで、審査担当者に対する説明責任を果たせます。
5. 同じ住所で別会社を設立する際によくある質問
同じ住所で別会社を設立する際、利用する拠点の形態や役員構成によって個別の法的手続きや事前確認が必要です。
ここでは、実務上で特に相談の多い3つの質問について解説します。
| 設立パターン | 登記の可否 | 主な確認事項・注意点 |
|---|---|---|
| バーチャルオフィス | 可能 | 運営会社の複数社契約規約、同一商号の有無 |
| 自宅(賃貸・持ち家) | 可能 | 賃貸借契約の用途制限、管理規約、住所の一般公開 |
| 代表者が同一の会社 | 可能 | 利益相反取引の承認手続き、取引ごとの明確な区分経理 |
5.1 バーチャルオフィスでも同じ住所で別会社を設立できるか
ただし、実際に登記を進める前にバーチャルオフィス運営会社との利用契約内容を確認しなければなりません。
多くのバーチャルオフィスでは、1契約につき1社のみの登記を原則としています。
同一人物が2社目を同じ拠点で登記する場合、追加契約の締結や追加料金の支払いが義務付けられているケースが一般的です。
無断で別会社を登記すると、規約違反として契約を解除される恐れがあります。
また、商業登記法第27条により、同一の所在場所に同一の商号(会社名)を登記することは禁止されています。
同じバーチャルオフィスを利用する他社と偶然にも同一の商号になっていないか、管轄の法務局や登記情報提供サービスで事前調査を行う必要があります。
5.2 自宅の住所で別会社を登記しても問題ないか
持ち家か賃貸物件かを問わず、自宅住所で複数の別会社を設立して登記すること自体に法的な制限はありません。
すでに自宅で1社を経営している状況で、新会社を同じ自宅住所に登記することも可能です。
ただし、自宅が賃貸マンションやアパートの場合、賃貸借契約書に「居住専用」の特約が記載されているケースがほとんどです。
事業用途での使用や法人登記が無断で行われた場合、契約違反による退去勧告や損害賠償請求に発展するリスクがあります。
賃貸物件で2社目を登記する際は、事前に物件の所有者や管理会社から承諾書を取得することが必須です。
分譲マンションの場合も管理規約で事業利用が禁止されていないか確認が求められます。
あわせて、法人登記を行うと国税庁の法人番号公表サイトなどで所在地が一般に公開されるため、プライバシー保護の観点からも自宅住所を利用する妥当性を検討する必要があります。
5.3 代表者が同じ役員でも別会社を同一住所で作れるか
代表取締役や役員構成が完全に同一であっても、同じ住所に別会社を設立・登記できます。
事業部門ごとに法人を分離するケースや、新規事業立ち上げのために同一代表者が別会社を立ち上げる事例は珍しくありません。
ただし、同一人物が代表を務める法人同士で取引を行う場合は、会社法第356条および第365条に基づく利益相反取引(自己取引)に該当する可能性があります。
両社間で業務委託や資金の貸借、資産の売買を行う際には、各社の取締役会(取締役会非設置会社の場合は株主総会)による事前の承認決議と重要事実の開示を経なければなりません。
税務面においても、代表者が同一である法人間の取引価格や役員報酬の按分が不適切であると、税務署から利益移転や恣意的な経費計上と判断される恐れがあります。
契約書や請求書を法人ごとに明確に分け、適正な市場価格に基づいた取引実態を帳簿へ正確に記録する運用が不可欠です。
この記事では、子会社設立による節税効果や事業上のメリット・デメリット、必要となる費用、登記までの具体的な手順を徹底解説し…
6. まとめ
同一の商号でなければ、同じ住所で別会社を設立・登記することは法律上可能です。
オフィス賃料の削減や業務連携の強化といったメリットがある一方、郵便物の誤配送、法人口座の審査厳格化、賃貸借契約違反や許認可取得の難航といったリスクを伴います。
トラブルを防ぐためには、部屋番号や看板による明確な区別、賃貸人からの使用承諾書の取得、事業実態を証明する書類の準備が不可欠です。
起こり得るリスクへの対策を事前に整えた上で、同一住所での会社設立手続きを進めてください。