1. 法人登記とは何か 基礎知識と目的をわかりやすく解説
法人登記とは、株式会社や合同会社、一般社団法人などの法人に関する基本情報を、法務局の登記簿に記録して社会全体へ公開(公示)する制度です。
法人の名称や所在地、事業目的、代表者の氏名などを公的な記録として登録することで、その法人が実在することや取引上の責任者を第三者が客観的に確認できる仕組みになっています。
1.1 法人登記の意味と法的な位置づけ
商業登記法第1条では、登記制度の目的について「商号、会社等に係る信用の維持を図り、かつ、取引の安全と円滑に資すること」と定められています。
法務局で管理される登記情報は、商業登記法第10条第1項などに基づき、誰でも所定の手数料を納付すれば「登記事項証明書(かつての登記簿謄本)」として取得できます。
これにより、取引先や金融機関は契約を結ぶ前に相手方の実態を確かめられます。
日本の法律において、法人登記には「法人の成立要件」としての法的な位置づけがあります。会社法第49条は株式会社について、会社法第579条は合同会社などの持分会社について、それぞれ「本店の所在地において設立の登記をすることによって成立する」と規定しています。
一般社団法人(一般社団法人及び一般財団法人に関する法律第22条)やNPO法人(特定非営利活動促進法第13条)も、主たる事務所の所在地で設立の登記をすることで成立します。
つまり、定款を作成したり資本金を準備したりしただけでは法人は誕生せず、法務局への設立登記が完了して初めて権利や義務の主体となる法人格を取得する仕組みです。
個人事業主が事業開始後に税務署へ開業届を提出する手続きとは異なり、法人にとって登記は存在そのものを法的に生み出す要件にあたります。
さらに、登記には取引の相手方に対して事実を主張するための「対抗要件」としての効力もあります。
会社法第908条第1項などにより、法律で登記すべきと定められた事項は、登記を完了した後でなければ、その事情を知らない第三者(善意の第三者)に原則として対抗できません。
たとえば、代表取締役が交代したにもかかわらず登記を変更せずにいると、事情を知らない取引先に対して「前の代表者にはすでに契約権限がない」と法的に主張できなくなるおそれがあります。
1.2 商業登記や会社設立との違い
法人登記とあわせて使われる言葉に「商業登記」と「会社設立」があります。
日常会話では同じような意味で扱われることもありますが、対象となる組織や指し示す範囲は異なります。
法務省や法務局の案内では両者をまとめて「商業・法人登記」と表記していますが、法律上の区分では対象が分かれています。
商業登記は、商業登記法に基づき「会社(株式会社・合同会社・合名会社・合資会社)」や商号を登記する個人商人などを対象とする手続きです。
これに対し、狭義の法人登記は、会社以外の各種法人(一般社団法人、一般財団法人、NPO法人、医療法人、社会福祉法人など)を対象とし、組合等登記令などの規定に沿って行われます。
登記簿上の用語も異なり、会社では「商号」「本店」と記載される箇所が、会社以外の法人では「名称」「主たる事務所」と記載されます。
もっとも、実務やビジネスの現場では、株式会社や合同会社などの登記も含めて広く「法人登記」と呼ぶのが一般的です。
また、「会社設立」は、社名や事業目的などの基本事項の決定から、定款の作成、資本金の払い込み、法務局への登記申請、設立後の各種届出までを含めた「会社を立ち上げて事業を始められる状態にする一連のプロセス全体」を指します。
一方、法人登記(設立の登記)は、そのプロセスの中で法務局に申請して会社を法的に成立させる手続きそのものを意味します。
| 用語 | 指し示す対象・範囲 | 主な根拠法令 | 特徴・用語の違い |
|---|---|---|---|
| 商業登記 | 株式会社、合同会社、合名会社、合資会社(および商号登記する個人など)の登記 | 商業登記法、会社法、商法 | 「商号」「本店」「資本金」などの事項を登記する |
| 法人登記(狭義) | 一般社団法人、一般財団法人、NPO法人、医療法人、社会福祉法人など会社以外の法人の登記 | 組合等登記令、一般社団法人及び一般財団法人に関する法律、特定非営利活動促進法など | 「名称」「主たる事務所」などの事項を登記する(実務上は商業登記を含めて「法人登記」と総称されることもある) |
| 会社設立 | 基本事項の決定から定款作成、出資、設立登記、各種届出までを含む起業プロセス全体 | 会社法、商業登記法など | 法人登記(設立の登記)は会社設立のプロセスを構成する手続きの1つ |
1.3 法人登記を行うメリットと義務
法人登記を行って法人格を取得し、法務局に基本情報を公示することで、事業運営において次の変化が生じます。
- 取引先に対する実在証明と契約機会の拡大:取引相手が法務局で登記事項証明書を取得し、法人の名称や所在地、資本金、代表者を自分で確かめられるようになります。法人格を持つ組織としか取引しない方針を採る企業や官公庁とも契約を結びやすくなります。
- 法人口座の開設や融資・補助金への申請が可能になる:銀行や信用金庫で法人名義の預金口座を開設する際や、日本政策金融公庫・民間金融機関からの融資、国や自治体の補助金・許認可を申請する際には、法人の存在を証明する資料として登記事項証明書の提出が求められます。登記を完了して登記事項証明書を取得できるようになることで、事業資金の調達や行政上の許認可手続きを進められるようになります。
- 法人名義での契約と財産管理の明確化:代表者個人とは独立した法人格を得るため、オフィスの賃貸借契約、不動産や設備などの資産保有、従業員との雇用契約を法人名義で締結できるようになります。事業の資産・負債と個人の財産を法的に切り分けて管理することが可能です。
一方で、法人登記は事業者の任意ではなく、法律で課された義務です。
株式会社や合同会社などを立ち上げるときには設立登記が必要であり、設立後も商号・本店所在地・事業目的・資本金・役員などに変更が生じた場合や、株式会社の役員が任期満了に伴い再任(重任)する場合には、定められた期限内に変更登記を申請しなければなりません(会社法第911条、第915条など)。
正当な理由なく期限内の登記申請を怠った場合(登記懈怠)、会社法第976条により代表者個人に対して100万円以下の過料が科される可能性があります。
過料は刑事罰である罰金とは異なり前科はつきませんが、裁判所の決定により金銭的な制裁を受ける点に注意が必要です。
NPO法人など会社以外の法人についても、組合等登記令や特定非営利活動促進法などの規定により、登記を怠ると過料の対象になります。
さらに、株式会社で最後の登記から12年間何も登記手続きが行われない場合は、法務大臣の公告等を経て解散したものとみなされる「みなし解散」の対象となるため(会社法第472条)、設立後も登記内容を最新の状態に保つ管理が求められます。
2. 法人登記の種類と対象となる主なケース
法人登記には、会社の立ち上げ時に行う設立登記のほか、事業運営中の変更登記や移転登記、事業を終了する際の解散・清算結了登記などの種類があります。
法人の状況や発生した事由に応じて、適切な登記を法務局へ申請することが法律で定められています。
2.1 設立登記 株式会社や合同会社を立ち上げるとき
設立登記は、新たに株式会社や合同会社などの法人を立ち上げる際に行う登記です。
会社法に基づき、本店所在地を管轄する法務局へ設立登記を申請して受理されることで、初めて法人として成立し、法人格を取得できます。
設立年月日は定款を作成した日ではなく、法務局が登記申請を受け付けた日として記録されます。
設立登記が必要となる主なケースは、次のとおりです。
- 個人事業主から法人へ事業を切り替える場合(法人成り)
- 新規で起業し、株式会社や合同会社を立ち上げる場合
- 複数の会社が合併して新会社を作る「新設合併」や、事業の一部を切り出して別会社を作る「新設分割」を行う場合
- 一般社団法人やNPO法人など、営利を目的としない法人を設立する場合
設立登記では、商号(社名)、本店所在地、事業目的、資本金の額、取締役や代表社員などの役員に関する事項を登記簿へ記録します。
申請にあたっては定款の作成や資本金の払い込みといった事前準備が必要ですが、株式会社と合同会社では定款認証の有無や手続き・費用が異なります。
2.2 変更登記 役員や事業目的などに変更が生じたとき
変更登記は、設立登記によって登記簿に記録された事項(登記事項)に変化が生じた際に行う登記です。
会社法第915条第1項の規定により、会社は原則として登記事項に変更が生じた日から2週間以内に、本店所在地を管轄する法務局へ変更登記を申請しなければなりません。
変更登記の対象となる主な種類と具体的なケースは、以下のとおりです。
| 変更登記の種類 | 対象となる主なケース・具体例 | 変更が生じる主なタイミング |
|---|---|---|
| 役員変更登記 | 取締役や監査役などの就任、辞任、退任、任期満了に伴う再任(重任)、代表取締役の氏名・住所変更 | 就任承諾日、辞任日、任期満了日など |
| 商号変更登記 | リブランディングや事業内容の刷新に伴い、会社の名称を変更する場合 | 株主総会等による定款変更決議の効力発生日 |
| 目的変更登記 | 新規事業の開始や許認可の取得に向けて、事業目的を追加・変更・削除する場合 | 株主総会等による定款変更決議の効力発生日 |
| 資本金の額の変更登記 | 新株発行による増資、剰余金などの資本組入れ、または減資を行う場合 | 出資の払込期日(期間を定めた場合は末日)や減資の効力発生日 |
| 株式に関する変更登記 | 発行可能株式総数の変更、株式分割・株式併合、新株予約権の行使などがあった場合 | 決議の効力発生日や権利行使があった月の末日など |
実務上で見落としやすいのが、役員の顔ぶれが変わらなくても、任期が満了して同じ人が再任(重任)するたびに役員変更登記が必要になる点です。
株式会社の取締役の任期は原則2年(非公開会社は定款で最長10年まで伸長可能)と定められているため、任期満了を迎えた際は定時株主総会などで改選し、登記申請を行います。
一方、合同会社には法定の役員任期がないため、社員の加入・退社や代表社員の変更などが生じない限り役員変更登記は不要です。
なお、会社を廃業して法人格を消滅させる場合には、株主総会などの決議後に「解散および清算人選任の登記」を行い、清算手続きの完了後に「清算結了登記」を申請します。
2.3 移転登記 本店所在地を別の場所へ移すとき
移転登記(本店移転登記)は、会社の本店所在地を別の場所へ移す際に行う手続きです。
変更登記の一種ですが、移転先の住所が移転前と同じ法務局の管轄エリア内にあるか(管轄内移転)、別の法務局の管轄エリアへ移るか(管轄外移転)によって手続きの進め方が異なります。
移転登記が必要となるのは、事業拡大によるオフィスの引っ越し、自宅兼事務所から賃貸オフィスへの移転、バーチャルオフィスの契約変更などのケースです。
登記上の住所にビル名や部屋番号まで登録している場合は、同じビル内での部屋移動でも移転登記が求められます。
申請期限は移転を決議した日ではなく、実際に本店を移転した日から2週間以内です。
また、移転先が定款に記載された「本店の所在地(最小行政区画である市区町村まで記載するのが一般的)」の範囲外となる場合や、定款に番地まで記載している場合は、株主総会の特別決議などによる定款変更手続きもあわせて必要になります。
管轄内移転と管轄外移転の主な違いは、以下のとおりです。
| 比較項目 | 管轄内移転 | 管轄外移転 |
|---|---|---|
| 該当するケース | 移転前と移転後の本店所在地を管轄する法務局が同じ場合 | 移転前と移転後の本店所在地で管轄する法務局が異なる場合 |
| 登記申請書の作成数と提出方法 | 1通作成し、管轄の法務局へ提出する | 旧管轄あてと新管轄あての2通を作成し、旧管轄の法務局へ同時に提出する(経由同時申請) |
| 登録免許税 | 3万円(1か所分) | 合計6万円(旧管轄分3万円+新管轄分3万円) |
| 法人実印・印鑑カードの扱い | 従前の印鑑登録と印鑑カードをそのまま継続できる | 印鑑記録は新管轄へ移送されるため印鑑届書の再提出は原則不要だが、印鑑カードは引き継がれないため新管轄で再発行の手続きが必要 |
法務局の管轄区域は市区町村や都道府県の境界と一致しない場合があります。
たとえば、異なる市へ移っても同じ法務局の管轄内に収まるケースがある一方、同じ東京都23区内の移転であっても区によって管轄する法務局の本局や出張所が分かれており、管轄外移転に該当するケースも少なくありません。
なお、2025年4月21日施行の商業登記規則改正により、移転前と同じ法人実印を使い続ける場合に限り管轄外移転時の印鑑届書の提出は不要となりましたが、移転と同時に実印を変更(改印)する場合や代表者が交代する場合は、別途届出が必要です。
3. 会社設立における法人登記の手続きの流れ
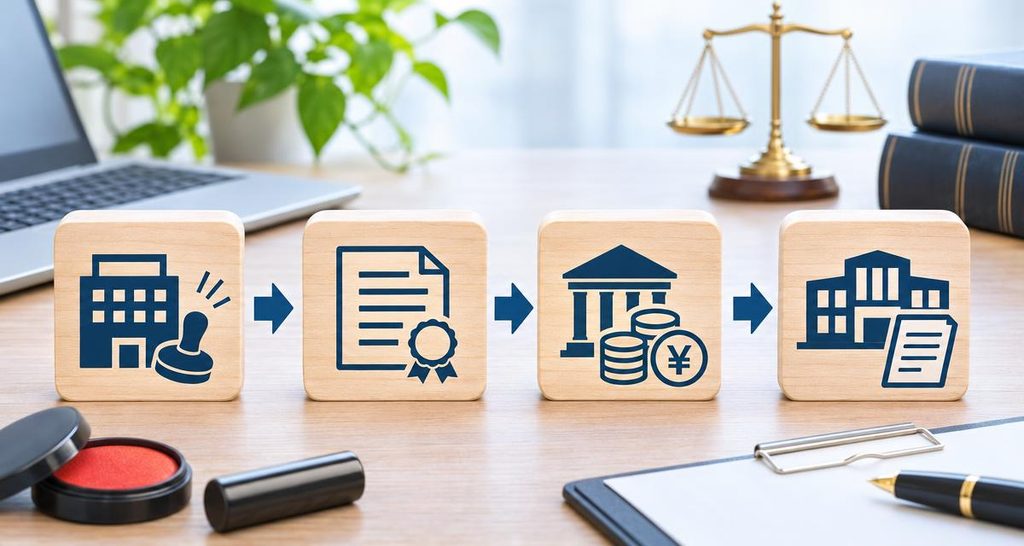
会社設立に伴う法人登記は、会社の基本事項の決定から法務局への申請まで、大きく4つのステップで進めます。
株式会社と合同会社では公証役場での定款認証の有無が異なるものの、それ以外の工程と順番は共通しています。
後の工程を先に行うと書類の作り直しが必要になる場合があるため、正しい順序に沿って手続きを進めることが重要です。
| ステップ | 主な手続き内容 | 株式会社と合同会社の違い | 所要期間の目安 |
|---|---|---|---|
| ステップ1 | 会社の基本事項の決定と法人実印の作成 | 役員や株式に関する項目が異なる | 数日〜1週間程度 |
| ステップ2 | 定款の作成と公証役場での認証 | 株式会社は認証が必須、合同会社は不要 | 1日〜1週間程度 |
| ステップ3 | 発起人などの個人口座への資本金払い込み | 株式会社は定款認証後、合同会社は定款作成後に実施 | 1日〜数日程度 |
| ステップ4 | 登記申請書類の作成と法務局への提出 | 申請から完了までの流れは共通 | 作成に数日、審査に3営業日〜10日程度 |
全体の所要期間は、事前準備が整っている状態で株式会社なら約2〜3週間、定款認証が不要な合同会社なら約1〜2週間が目安となります。
公証役場や法務局、銀行はいずれも平日の日中のみ稼働しているため、設立希望日から逆算してスケジュールを組んでください。
3.1 ステップ1 会社の基本事項の決定と法人実印の作成
最初に、設立する会社の骨格となる基本事項を決定します。決めた内容はすべて定款と登記簿に記載されるため、事業の計画や取引上の条件を踏まえて漏れなく整理してください。
- 会社形態(株式会社または合同会社)
- 商号(会社名)
- 事業目的(行う事業の内容)
- 本店所在地(会社の住所)
- 資本金の額と出資者(株式会社は発起人、合同会社は社員)
- 事業年度(決算月)
- 機関設計および役員構成(取締役、代表取締役、監査役など)
商号と本店所在地を決める際は、同一住所に同じ商号の会社がすでに登記されていないかを法務局の登記情報等で事前に確認します。
商業登記法により、同じ場所に同じ商号を登記することは認められていないためです。
また、許認可が必要な業種で起業する場合は、行政庁が求める特定の文言を事業目的に入れておかないと許可が下りないケースがあるため、要件を確認したうえで決定してください。
商号が確定した段階で、法務局へ届け出る法人実印(代表者印)を発注します。
印鑑の作成には数日から1週間程度かかるため、早めに手配すると後の工程が滞りません。
なお、令和3年(2021年)2月施行の商業登記規則改正により、オンラインによる登記申請では法務局への印鑑届出が任意となっています。
ただし、書面で申請する場合や、設立後に法人の印鑑証明書が必要になる融資・契約などの実務に備えるため、設立時に法人実印を用意しておくのが一般的です。
あわせて、定款認証や登記申請では設立者や役員個人の印鑑登録証明書(市区町村発行)が必要になる場面があるため、個人の印鑑登録がまだの場合は市区町村役場で手続きを済ませておきます。
3.2 ステップ2 定款の作成と公証役場での認証
ステップ1で決めた基本事項をもとに、会社の根本規則である「定款」を作成します。
定款には、目的・商号・本店の所在地・設立に際して出資される財産の価額またはその最低額・発起人(または社員)の氏名および住所といった絶対的記載事項を必ず盛り込む必要があります。
作成形式には書面で製本する「紙定款」と、PDFデータに電子署名を付与する「電子定款」の2種類があります。
株式会社を設立する場合は、作成した定款を本店所在地が属する都道府県内の公証役場に提出し、公証人による認証を受けます。
一方、合同会社は定款の作成自体は必須であるものの公証役場での認証は不要なため、作成後はそのままステップ3へ進みます。
株式会社における定款認証は、まず定款案と「実質的支配者となるべき者の申告書」を作成し、公証役場へメール等で送付して事前確認を受けるところから始めます。
内容に問題がないことが確認されたら、登記・供託オンライン申請システムを通じた電子申請(紙定款の場合は窓口予約)で正式に認証を依頼し、所定の手数料を支払います。
日本公証人連合会の運用により、2024年3月1日からは電子定款の認証における面前審査は、来所を希望する旨の申し出がない限りウェブ会議で実施することが原則となっています。
予約日時に公証人との面談で本人確認および内容確認を終えると認証が完了し、認証済みの電子定款データまたは紙の定款謄本を受け取れます。
3.3 ステップ3 資本金の払い込み
定款の準備が整ったら、出資者が資本金を払い込みます。
株式会社の資本金払い込みは、原則として公証役場で定款の認証を受けた後に行う必要があります。
認証を受ける前に入金すると、会社設立のための資本金払い込みとみなされずやり直しになる場合があるため、必ず認証日の翌日以降に手続きしてください。
合同会社の場合は定款作成日以降に払い込みます。
登記完了前は法人名義の銀行口座を開設できないため、振込先は発起人(合同会社は代表社員や出資する社員)個人名義の銀行口座を指定します。
都市銀行や地方銀行のほか、通帳のないネット銀行の口座も利用できます。
発起人が1人の場合でも、すでに口座にある残高をそのまま充当するのではなく、別口座からの振込や口座への預け入れによって資本金相当額の新たな入金履歴を残す必要があります。
発起人が複数いる場合は、各発起人の名義でそれぞれの出資額を振り込みます。
払い込みが完了したら、登記申請時に提出する「払込みがあったことを証する書面(払込証明書)」を作成します。
証明書には、金融機関名・支店名・口座番号・口座名義人・入金日・金額・振込人名が確認できる通帳のコピー(表紙・1ページ目・入金明細のページ)またはネット銀行の取引画面を印刷した書面を添付します。
3.4 ステップ4 登記申請書類の作成と法務局への提出
認証済み定款と資本金の払込証明書が揃ったら、設立登記申請書や役員の就任承諾書などの必要書類一式を作成します(具体的な必要書類の一覧は次章で解説します)。
すべての書類に不備や矛盾がないかを確認したうえで、本店所在地を管轄する法務局へ提出します。
法務局への申請方法は、窓口への持参・郵送・オンライン申請の3通りから選択できます。
オンライン申請を利用する場合は、法務省の「登記・供託オンライン申請システム」やマイナポータル上の「法人設立ワンストップサービス」からデータを送信します。
株式会社であれば、電子定款の認証と設立登記をオンラインで同時に申請する制度を利用することも可能です。
登録免許税は、書面・郵送申請では収入印紙を台紙に貼付して納め、オンライン申請ではインターネットバンキング等による電子納付で支払います。
登記を申請した日における設立日の扱いは、原則として法務局が登記申請を受け付けた日が会社の設立日となります。
窓口と郵送は法務局の開庁日、オンライン申請は開庁日の17時15分までの送信分が当日受付とみなされます。
なお、2026年(令和8年)2月2日施行の改正商業登記規則により、法務省が案内する特例の要件を満たせば土日祝日や年末年始などの行政機関の休日を設立日に指定できるようになりました。
休日を指定したい場合は、希望日の直前の開庁日かつ開庁時間内に申請を受け付けてもらうことと、申請書に所定事項を記載することが求められます。
法務局では株式会社および合同会社の設立登記を優先的に処理するファストトラック化を実施しており、受付日の翌日から原則として3執務日以内での完了を目指しています(混雑期や書類の補正がある場合を除く)。
実務上は申請から1週間〜10日程度を見込んでおくと安心です。
完全オンライン申請の所定要件を満たした場合は、原則24時間以内に登記が完了する運用も設けられています。
不備がなければ登記が完了し、登記事項証明書などの各種証明書を取得できる状態になります。
4. 法人登記に必要な書類一覧
会社設立時に法務局へ提出する書類は、設立する法人形態や機関設計、定款の記載内容によって異なります。
すべての設立登記で共通して求められる基本書類に加え、出資方法や役員構成に応じて追加が必要になる書類が存在するため、株式会社と合同会社のどちらを設立するかを確認したうえで、自社の条件に合う書類を漏れなく揃えることが重要です。
ここでは、設立手続きにおいてもっとも一般的な発起設立による株式会社と、代表社員が個人である合同会社の設立登記に必要な書類を一覧で整理します。
4.1 株式会社の設立登記で必要な書類
株式会社の設立登記では、申請書一式に加えて、公証人の認証を受けた定款や役員の就任承諾を証明する書面、資本金の払込みを証明する書面などを本店所在地を管轄する法務局へ提出します。
申請書の様式や記載例は、法務局の商業・法人登記の申請書様式からダウンロードできます。
| 書類名 | 要否の区分 | 役割と準備のポイント |
|---|---|---|
| 株式会社設立登記申請書 | 必ず必要 | 商号、本店所在地、登記の事由、課税標準金額、登録免許税額などを記載する申請書本体です。 |
| 登録免許税納付用台紙 | 必ず必要 | 登録免許税分の収入印紙または領収証書を貼付するA4サイズの白紙台紙です(オンライン納付を行う場合は不要です)。 |
| 「登記すべき事項」を記載した書面 | 書面申請時に必要 | 登記簿に記録する商号、目的、資本金額、役員の氏名などをまとめた別紙、またはテキストデータを記録したCD-R等です(申請書に直接記載する場合やオンライン申請時は不要です)。 |
| 定款(認証済みのもの) | 必ず必要 | 公証役場で認証を受けた定款の謄本を提出します。電子定款を利用する場合は、認証済みデータを記録したCD-R等またはオンラインで添付します。 |
| 設立時取締役・設立時代表取締役の就任承諾書 | 必ず必要 | 各役員が就任を承諾したことを証明する書面で、氏名・住所の記載と押印が必要です(定款に就任承諾の記載がある場合は省略できるケースもあります)。 |
| 役員個人の印鑑証明書 | 必ず必要 | 発行後3か月以内のものを提出します。取締役会を設置しない場合は設立時取締役全員分、設置する場合は設立時代表取締役の分が必要です。 |
| 資本金の払込みがあったことを証する書面 | 必ず必要 | 設立時代表取締役が作成した払込証明書に、発起人名義の預金通帳(表紙・裏表紙・振込明細ページ)の写しやネット銀行の取引明細を合綴して作成します。 |
| 印鑑届書 | 書面申請時等に必要 | 会社の代表者印を法務局へ登録するための届書です(オンライン申請時は提出が任意です)。 |
| 発起人の決定書(同意書) | 条件により必要 | 番地・号室までの具体的な本店所在地や資本金額、設立時役員などを定款で定めなかった場合に、発起人が決定した内容を記録して添付します。 |
| 設立時代表取締役の選定書面 | 条件により必要 | 取締役会を設置する場合や、定款・発起人の決定ではなく設立時取締役の互選で代表取締役を選定した場合に必要です。 |
| 設立時監査役の就任承諾書 | 条件により必要 | 機関設計として監査役を置く場合に、監査役本人の就任承諾書を添付します。 |
| 本人確認証明書 | 条件により必要 | 取締役会を設置する場合など、印鑑証明書を添付しない設立時取締役・設立時監査役について、住民票記載事項証明書や本人が原本と相違ない旨を記載・記名した運転免許証の両面コピー等を提出します。 |
| 現物出資に関する書面 | 条件により必要 | 金銭以外の財産を出資する場合は、調査報告書、財産引継書、資本金の額の計上に関する証明書などが必要です。 |
| 委任状 | 条件により必要 | 司法書士などの代理人に登記申請を委任する場合に、法務局へ届け出る会社の実印を押印して添付します。 |
| 代表取締役等住所非表示措置の申出書類 | 希望時に必要 | 登記事項証明書等に表示される代表取締役の住所を市区町村(特別区・指定都市の区)までにとどめたい場合、申出書に加えて本店の実在性を証する配達証明郵便の配達証明書等、実質的支配者の本人特定事項を証する書面などを同時に提出します。 |
取締役会を設置するかどうかや、定款に本店所在地・役員の定めをどこまで記載したかによって添付書類が細かく変わる点には注意が必要です。
たとえば取締役会を設置しない発起設立では設立時取締役全員の印鑑証明書が必要になるため本人確認証明書は不要ですが、取締役会を設置する場合は設立時代表取締役のみ印鑑証明書を提出し、他の取締役と監査役は本人確認証明書を提出します。
また、書面で申請を行う際は、登記申請書と登録免許税納付用台紙をホチキスで綴じ、見開き部分に登録する会社の実印で契印を押します。
なお、印鑑届書に添付する代表者個人の印鑑証明書は、登記申請書の添付書類として同じものを提出していれば、印鑑届書側に援用する旨を記載して1通にまとめることが可能です。
4.2 合同会社の設立登記で必要な書類
合同会社は株式会社と異なり、公証役場での定款認証が不要であり、株主総会や取締役会といった機関も設けられないため、準備する書類の構成が比較的シンプルです。
社員(出資者)が原則として経営を担うため、誰が業務執行社員や代表社員になるのかを定款や決定書で明確にしたうえで書類を整えます。
| 書類名 | 要否の区分 | 役割と準備のポイント |
|---|---|---|
| 合同会社設立登記申請書 | 必ず必要 | 商号、本店所在地、資本金額、業務執行社員・代表社員の氏名などを記載する申請書本体です。 |
| 登録免許税納付用台紙 | 必ず必要 | 登録免許税分の収入印紙または領収証書を貼付するA4サイズの白紙台紙です(オンライン納付を行う場合は不要です)。 |
| 「登記すべき事項」を記載した書面 | 書面申請時に必要 | 登記事項をまとめた別紙またはCD-R等の記録媒体です(申請書に直接記載する場合やオンライン申請時は不要です)。 |
| 定款 | 必ず必要 | 公証人の認証は不要ですが、法務局提出用を用意します。紙で作成する場合は原本(原本還付を受ける場合はコピーと原本)、電子定款の場合は電子署名を付与したPDFデータを記録したCD-R等またはオンラインで提出します。 |
| 出資金の払込みがあったことを証する書面 | 必ず必要 | 代表社員が作成した払込証明書と、出資金が振り込まれた通帳(表紙・裏表紙・振込明細ページ)の写しまたはネット銀行の取引明細を合綴したものです。 |
| 代表社員の印鑑登録証明書 | 書面申請時等に必要 | 印鑑届書に押印する代表社員個人の実印について、発行後3か月以内の印鑑登録証明書を添付します。 |
| 印鑑届書 | 書面申請時等に必要 | 合同会社の代表者印を法務局へ登録するための書類です(オンライン申請時は提出が任意です)。 |
| 代表社員、本店所在地及び資本金決定書 | 条件により必要 | 定款に代表社員の氏名、番地等を含む詳細な本店所在地、資本金の額を記載しなかった場合に、社員の同意によって決定したことを示すために作成します(社員が1名の場合は「本店所在地及び資本金決定書」等)。 |
| 代表社員の就任承諾書 | 条件により必要 | 定款または社員の互選・決定書で代表社員に定められた者が就任を承諾する書面です。 |
| 法人社員に関する書類 | 条件により必要 | 業務執行社員や代表社員が法人である場合は、当該法人の登記事項証明書(会社法人等番号を申請書に記載すれば省略可)に加え、代表社員が法人のときは職務執行者の選任書と就任承諾書が必要です。 |
| 資本金の額の計上に関する代表社員の証明書等 | 条件により必要 | 金銭以外の現物出資を行う場合に、出資財産の価額や資本金への計上額が適正であることを証明する書類として添付します。 |
| 委任状 | 条件により必要 | 司法書士などの代理人に登記申請を委任する場合に添付します。 |
合同会社では、定款にあらかじめ番地までの本店所在地、資本金額、代表社員をすべて記載しておけば、決定書の作成を省略できる場合があるため、書類作成の負担を抑えられます。
また、定款の作成後に電子署名を付与したPDFをCD-Rに書き込んで書面申請する場合は、法務局の窓口システムで読み取れる形式で保存する必要があります。
なお、登記事項証明書上で代表者の住所の一部を隠せる代表取締役等住所非表示措置は株式会社のみを対象とした制度であり、合同会社の代表社員には適用されません。
合同会社を設立する場合は、代表社員の住所が登記簿にそのまま記録・公開される点を前提に書類を準備してください。
5. 法人登記にかかる費用の内訳と相場
法人登記にかかる費用は、法務局や公証役場などの公的機関に納める「法定費用」と、手続きの代行を専門家に依頼する場合に支払う「司法書士報酬」の2つで構成されます。
すべての手続きを自分で行えば報酬は発生しませんが、設立する会社形態や資本金の額、定款の作成方法によって法定費用の総額は大きく異なります。
5.1 登録免許税や定款認証手数料などの法定費用
会社設立の登記手続きで必ず発生する法定費用には、登録免許税、定款認証手数料、定款の謄本交付手数料、定款用の収入印紙代があります。
軽減措置を利用しない場合の法定費用の目安は、株式会社で約16万6,000円〜24万2,000円程度、合同会社で6万円〜10万円程度です。
| 費用の項目 | 株式会社 | 合同会社 | 納付先 |
|---|---|---|---|
| 登録免許税 | 資本金の額×0.7%(最低15万円) | 資本金の額×0.7%(最低6万円) | 法務局 |
| 定款認証手数料 | 1万5,000円〜5万円 | 不要(0円) | 公証役場 |
| 定款の謄本交付手数料等 | 紙定款:1枚あたり250円(約2,000円前後) 電子定款:保存手数料300円+同一情報の提供手数料(1通700円〜) | 不要(0円) | 公証役場 |
| 定款用収入印紙代(印紙税) | 紙定款:4万円 / 電子定款:0円 | 紙定款:4万円 / 電子定款:0円 | 税務署(収入印紙で納付) |
登録免許税は登記手続きに対して課される国税であり、税率や最低税額は国税庁のNo.7191 登録免許税の税額表に基づき定められています。
設立登記では「資本金の額×0.7%」で計算し、その金額が最低税額(株式会社15万円、合同会社6万円)を下回る場合は最低税額を納付します。
たとえば株式会社で資本金が2,142万円以下であれば、一律15万円となります。
なお、産業競争力強化法に基づく市区町村の「特定創業支援等事業」を受け、交付された証明書を設立登記の申請書に添付すると、登録免許税が半額に軽減されます(2027年3月31日までの設立登記が対象)。
適用された場合、株式会社の税率は0.35%(最低7万5,000円)、合同会社も0.35%(最低3万円)に下がります。
ただし、登記の申請前に支援を受けて証明書を取得しておく必要があり、設立登記を完了した後に証明書を取得しても差額の還付は受けられません。
株式会社を設立する際にかかる定款認証手数料は、2024年12月1日施行の公証人手数料令改正により、定款に記載された資本金の額等と会社設計に応じて4段階に分かれています。
- 資本金の額等が100万円未満で、3つの要件(発起人全員が個人かつ3人以下、発起人が設立時発行株式の全部を引き受ける旨の記載あり、取締役会を置かない)をすべて満たす場合:1万5,000円
- 資本金の額等が100万円未満で、上記3つの要件のいずれかを満たさない場合:3万円
- 資本金の額等が100万円以上300万円未満の場合:4万円
- 資本金の額等が300万円以上の場合(または定款に資本金額等の記載がない場合など):5万円
一方、合同会社は公証役場での定款認証が法律上不要であるため、認証手数料や謄本交付手数料はかかりません。
さらに登録免許税の最低額も株式会社より低いため、初期の法定費用を抑えやすい特徴があります。
会社設立後に行う変更登記や移転登記についても、申請するたびに内容に応じた登録免許税を法務局へ納付します。主な手続きの税額は以下のとおりです。
| 変更・移転登記の種類 | 登録免許税(1件あたり) |
|---|---|
| 役員の変更(就任・重任・退任など) | 1万円(資本金1億円超の場合は3万円) |
| 商号(社名)や事業目的の変更 | 3万円 |
| 本店の移転 | 管轄法務局内への移転:3万円 / 管轄外への移転:6万円 |
| 資本金の増加(増資) | 増加した資本金の額×0.7%(計算結果が3万円未満の場合は3万円) |
5.2 電子定款を活用して費用を抑える方法
設立時の法定費用を手軽に削減する方法として、電子定款の活用があります。
電子定款を利用すると、紙の定款に貼付する収入印紙代4万円が不要になります。
印紙税は紙の文書に対して課税される税金であり、PDFファイルに電子署名を付与して作成する電子定款は課税文書に該当しないためです。
この印紙税の免除は株式会社だけでなく合同会社にも適用されます。
合同会社は定款認証こそ不要ですが、定款を作成すること自体は義務付けられているため、紙ではなく電子データとして作成し電子署名を行えば、同様に4万円を節約できます。
ただし、株式会社が電子定款で認証を受ける場合は、公証役場に支払う手数料の内訳が紙の定款と一部変わります。
電子定款では印紙代4万円がかからない代わりに、認証済みデータの「電磁的記録の保存手数料」として300円が必要です。
また、設立登記や法人口座開設などで必要となる定款の写し(同一情報の提供)を取得する際には、電子データであれば1通700円、書面での交付を希望する場合は1通700円に用紙1枚あたり20円を加算した手数料がかかります。
自分で電子定款を作成して電子署名を付すには、マイナンバーカード(署名用電子証明書)とICカードリーダーまたは対応スマートフォンに加え、PDF変換ソフトや電子署名に対応したソフトウェアを準備する必要があります。
有償の電子署名ソフトを購入すると数千円から数万円の費用がかかる場合があるため、1度きりの設立手続きのために機材やソフトをすべて自前で揃えると、節約効果が薄れる点に注意してください。
初期投資を抑えながら電子定款のメリットを享受するには、次の2つの方法が現実的です。
1つは、民間の会社設立支援サービス(クラウド会計ソフトなどが提供する設立支援機能)を利用する方法で、5,000円前後などのシステム手数料を支払うだけで電子定款を作成でき、結果として約3万5,000円前後のコスト削減につながります。
もう1つは、行政書士や司法書士といった電子定款に対応している専門家に作成や認証の手続きを依頼する方法です。
5.3 司法書士へ依頼する場合の報酬相場
法人登記の手続きを司法書士に代行してもらう場合、法定費用に加えて司法書士への報酬が発生します。
株式会社の設立登記を司法書士に依頼する場合、報酬の相場は5万〜15万円程度です。
日本司法書士会連合会が2024年3月に実施した報酬に関するアンケートでは、発起人2名・資本金500万円の株式会社を発起設立する際の司法書士報酬の平均は10万7,887円でした。
合同会社の設立を依頼する場合は、公証役場での定款認証手続きが存在しない分だけ作業工程が少なくなるため、報酬相場は5万〜10万円程度と株式会社よりやや低く設定される傾向があります。
法定費用と司法書士報酬を合わせた総額の目安は、株式会社で25万〜30万円程度、合同会社で11万〜16万円程度です。
なお、設立後の役員変更や本店移転などの変更登記を依頼する場合の報酬相場は、1件あたり3万〜4万円程度となっています。
司法書士への依頼を検討する際は、見かけの報酬額だけでなく「電子定款による印紙代4万円の削減効果」を踏まえて実質的な負担額を比較することが大切です。
多くの司法書士事務所は電子定款に対応しているため、依頼すれば自分で紙の定款を作る際にかかる4万円の印紙代を支払わずに済みます。
たとえば報酬が6万円の事務所に依頼した場合、印紙代4万円が浮くため、自分で紙定款を作成して手続きする場合との実質的な費用差は2万円程度にとどまります。
司法書士の報酬は各事務所が自由に設定しているため、見積書を受け取った際には次の点を必ず確認しましょう。
- 提示された総額に、登録免許税や定款認証手数料などの法定費用が含まれているか
- 定款の作成と登記申請の両方が報酬範囲に含まれているか
- 設立後の登記事項証明書や印鑑証明書の取得代行手数料、郵送費などの実費が別料金になっていないか
- 表示金額が税込表記か税抜表記か
また、会社設立に関わる専門家には司法書士以外にも行政書士や税理士などが存在しますが、法務局への登記申請を代理できるのは、弁護士を除けば司法書士のみです。
行政書士に定款の作成を依頼したり、税理士に設立後の顧問契約を前提として設立相談を行ったりすることは可能ですが、法務局へ提出する登記申請書の作成や申請代理自体は司法書士の独占業務と定められています。
登記申請まで丸ごと専門家に任せたい場合は、司法書士へ直接依頼するか、司法書士と提携している事務所を選ぶ必要があります。
6. 法人登記が完了した後に必要な手続き
法務局での設立登記が完了すると法人が正式に成立しますが、そのまま事業を本格的に始められるわけではありません。
登記完了後は、各種証明書の取得、税務署や年金事務所などへの届出、法人口座の開設といった手続きを定められた期限内に進める必要があります。
提出書類の多くは登記後に発行される証明書を必要とするため、まずは証明書の取得から着手し、期限の短い届出へと順に進めると手続きが滞りにくくなります。
6.1 登記事項証明書と印鑑証明書の取得
設立登記が完了したら、法務局で法人の「登記事項証明書(履歴事項全部証明書)」と「印鑑証明書」を取得します。
これらの書類は、この後の行政機関への届出や法人口座の開設、取引先との契約などで提出を求められるため、用途に合わせてあらかじめ複数通用意しておくと手続きのたびに法務局へ足を運ぶ手間を省けます。
法人の印鑑証明書を発行してもらうには、前提として法務局へ「印鑑カード交付申請書」を提出し、印鑑カードの交付を受けておく必要があります。
設立登記の際に会社の実印を届け出ていれば、登記完了後に法務局の窓口または郵送で印鑑カードを申請できます。
なお、オンラインでの登記申請時に実印の届出を省略した場合は、先に「印鑑届書」を提出して実印を登録しなければ印鑑証明書を発行できません。
登記事項証明書および印鑑証明書は、法務局の窓口での書面請求のほか、郵送請求や「登記・供託オンライン申請システム」を利用したオンライン請求でも取得できます。
2025年4月1日改定後の主な交付手数料は、法務省「登記手数料について」のとおり請求方法と受取方法によって異なります。
| 証明書の種類 | 窓口・郵送での書面請求 | オンライン請求(郵送受取) | オンライン請求(窓口受取) |
|---|---|---|---|
| 登記事項証明書(1通) | 600円 | 520円 | 490円 |
| 法人の印鑑証明書(1件) | 500円 | 450円 | 420円 |
オンライン請求を利用すると手数料を抑えられますが、法人の印鑑証明書をオンラインで請求するには商業登記電子証明書などの事前準備が求められる場合があります。
登記完了後すぐに書類を揃えたいときは、最寄りの法務局の窓口や証明書発行請求機を利用して即日取得する方法が確実です。
また、登記完了日の原則2稼働日後には、国税庁から13桁の法人番号を知らせる「法人番号指定通知書」が登記上の本店所在地宛てに普通郵便で発送されます。
郵便物が返送されないよう、登記した所在地の郵便受けには法人名を表示しておきましょう。
通知書の到着を待たずに法人番号を確認したい場合は、登記完了日の16時または翌稼働日の11時以降に国税庁法人番号公表サイトで検索し、表示された画面を印刷して各種届出に活用することも可能です。
6.2 税務署や年金事務所などへの各種届出
証明書や法人番号が揃ったら、国税・地方税・社会保険・労働保険に関する届出を各行政機関へ提出します。
提出先ごとに期限が設定されており、中には設立から数日以内と極めて短いものもあるため、期限の早い順に確認して対応することが大切です。
| 提出先 | 主な届出書類 | 提出期限の目安 | 対象となる法人の条件 |
|---|---|---|---|
| 年金事務所 | 健康保険・厚生年金保険 新規適用届、被保険者資格取得届 | 事実発生から5日以内 | 原則すべての法人(役員1人のみでも役員報酬を支払う場合は加入対象) |
| 労働基準監督署 | 労働保険 保険関係成立届 | 雇用した日の翌日から10日以内 | パート・アルバイトを含む従業員を1人でも雇用する場合 |
| 労働基準監督署 | 労働保険 概算保険料申告書 | 保険関係成立日の翌日から50日以内 | パート・アルバイトを含む従業員を1人でも雇用する場合 |
| ハローワーク | 雇用保険 適用事業所設置届 | 適用事業所となった日の翌日から10日以内 | 週20時間以上勤務など雇用保険の加入要件を満たす従業員を雇用する場合 |
| ハローワーク | 雇用保険 被保険者資格取得届 | 雇用した日の属する月の翌月10日まで | 雇用保険の加入要件を満たす従業員を雇用する場合 |
| 都道府県税事務所・市区町村役場 | 法人設立届出書(自治体により名称が異なる) | 自治体の条例による(15日以内〜2ヶ月以内など) | すべての法人(東京23区は都税事務所のみ、それ以外は原則両方へ提出) |
| 所轄の税務署 | 給与支払事務所等の開設届出書 | 事務所開設から1ヶ月以内 | 役員報酬や従業員給与を支払う法人 |
| 所轄の税務署 | 法人設立届出書 | 設立の日以後2ヶ月以内 | 普通法人などの内国法人(非営利型の一般社団法人等を除く) |
| 所轄の税務署 | 青色申告の承認申請書 | 設立の日以後3ヶ月経過日と第1期事業年度終了日の早い方の前日まで | 赤字の繰越控除など青色申告の税制優遇を受けたい法人 |
| 所轄の税務署 | 源泉所得税の納期の特例の承認に関する申請書 | 適用を受けたい月の前月末まで | 給与支給人員が常時10人未満で、源泉所得税の納付を年2回にまとめたい法人 |
社会保険の届出は、設立日や報酬発生日といった事実発生から5日以内と期限が特に短く設定されています。
従業員を雇わない一人会社であっても、代表者に役員報酬を支払う場合は健康保険と厚生年金保険への加入義務が生じるため、早急に管轄の事務センターまたは年金事務所へ提出してください。
従業員を雇用して労働保険・雇用保険の手続きを行う場合は、まず労働基準監督署へ「保険関係成立届」を提出し、その控えを添えてハローワークで手続きを進める順序になります。
税務署への届出では、「法人設立届出書」に定款の写しなどを添付して提出します(詳細は国税庁「C1-4 内国普通法人等の設立の届出」で確認できます)。
このとき、「青色申告の承認申請書」を期限内に提出し忘れると、1期目から欠損金(赤字)の繰越控除などの特例が受けられなくなる点に注意が必要です。
第1期の事業年度が3ヶ月未満の場合はその末日の前日が期限となるため、法人設立届出書や給与支払事務所等の開設届出書とまとめて提出しておくと出し忘れを防げます。
なお、代表者本人のマイナンバーカードがある場合は、マイナポータル上の「法人設立ワンストップサービス」から国税・地方税の届出や社会保険の新規適用届などをオンラインで一括申請できます。
ただし、社会保険の被保険者資格取得届などe-Govとの併用が必要な手続きや、印鑑カード交付申請のように対象外の手続きもあるため、対応範囲を確認したうえで活用すると効率的です。
6.3 法人口座の開設と事業開始の準備
行政機関への届出と並行して、法人名義の銀行口座(法人口座)を開設します。
個人の口座を事業の取引に使い続けると会社の資金と個人のお金が混在し、経理処理や決算申告が煩雑になるだけでなく、取引先からの信用面や融資・補助金の申請時にも支障が出やすくなります。
法人口座の開設は、金融機関の窓口やWebサイトから申し込みます。
ネット銀行はオンラインで手続きが完結し最短数日〜2週間程度で開設しやすい傾向にありますが、メガバンクや地方銀行、信用金庫では面談や書類郵送を伴うため2週間〜1ヶ月以上かかることが一般的です。
口座が開設されるまで売上の入金先や経費の引き落とし先を指定できないため、登記完了後すぐに申し込みを進める必要があります。
申込時に求められる主な書類は金融機関によって異なりますが、一般的には以下の書類を準備します。
- 登記事項証明書(履歴事項全部証明書・発行後3ヶ月以内など金融機関所定の期間内のもの)
- 法人の印鑑証明書および銀行印(ネット銀行など印鑑届出が不要な場合を除く)
- 定款の写し
- 代表者や取引担当者の本人確認書類(運転免許証、マイナンバーカードなど)
- 実質的支配者の確認書類
- 事業内容や取引実態を確認できる資料(自社ホームページ、会社案内パンフレット、締結済みの契約書、請求書、事業計画書など)
金融機関は犯罪収益移転防止法に基づく取引時確認として、法人の実在性や事業の実態を厳格に審査します。
設立直後は売上実績がないため、事業内容が具体的に伝わるホームページや資料を用意しておくことで審査をスムーズに進めやすくなります。
また、本店所在地がバーチャルオフィスや自宅兼事務所である場合は、賃貸借契約書の写しなど事業拠点の実態を示す書類の追加提出を求められることがあります。
法人口座の申し込みとあわせて、事業を円滑に回すための実務環境も整えておきます。
請求書や領収書に押印する角印の作成、見積書・請求書のフォーマット準備に加え、会計ソフトを導入して法人口座や法人クレジットカードとデータ連携させておくと、日々の記帳負担を大幅に軽減できます。
さらに、飲食業・建設業・不動産業・人材派遣業など行政の許認可や届出が必要な業種に該当する場合は、営業開始日までに管轄窓口での許可取得も完了させておきましょう。
7. 法人登記を行う際の注意点
法人登記は、法律で定められた申請期限と記載ルールの双方を正確に守って進める必要があります。
期限の超過や記載ミスを放置すると、代表者個人への過料や修正に伴う追加費用の負担が生じるだけでなく、法人口座の開設や取引先との契約にも支障をきたします。
7.1 登記申請の期限と遅れた場合の過料リスク
会社法では、株式会社の設立や登記事項の変更が生じた際、原則として2週間以内に本店の所在地で登記を申請する義務が定められています。
なお、2026年2月2日施行の改正商業登記規則(第35条の4)により、土日祝日や年末年始(12月29日~1月3日)などの行政機関の休日を株式会社や合同会社の設立日に指定できる特例が設けられました。
この特例を利用する場合は、希望する休日の直前の開庁日(開庁時間内)に申請が受け付けられる必要があるため、郵送やオンライン申請の到達時刻を含めて逆算した準備が求められます。
変更登記で見落とされやすいのが、役員の任期満了に伴う「重任」や、代表取締役の転居に伴う住所変更です。
同じ人物が継続して役員を務める場合でも任期ごとに重任登記が必要となり、後述の「代表取締役等住所非表示措置」を利用している場合でも、住所が変わった際の変更登記義務は免除されません。
| 登記の種類 | 申請期限の起算日 | 申請期限(根拠法令) |
|---|---|---|
| 株式会社の設立登記(発起設立) | 設立時取締役等の調査終了日、または発起人が定めた日のいずれか遅い日 | 2週間以内(会社法第911条第1項) |
| 合同会社の設立登記 | 出資の履行完了後 | 法律上の期限規定なし(会社法第914条) |
| 役員変更・重任・商号・目的などの変更登記 | 変更の効力が生じた日(就任日・決議日など) | 2週間以内(会社法第915条第1項) |
| 本店移転登記 | 実際に本店を移転した日(定款変更等を要する場合は手続完了後の移転日) | 2週間以内(会社法第915条第1項・第916条) |
期限を過ぎてしまっても登記申請自体は受理されますが、正当な理由なく期限を怠る状態は「登記懈怠(とうきけたい)」に該当します。
登記懈怠が認められた場合、会社ではなく代表取締役などの代表者個人に対して、裁判所から100万円以下の過料(行政罰)が科される可能性があります(会社法第976条第1号)。
過料の決定通知は、遅れた登記を申請してから数か月後に裁判所から代表者の自宅宛てに届くのが一般的であり、放置した期間が長引くほど過料の金額が高くなる傾向にあります。
さらに、株式会社が最後の登記から12年間一度も登記を行わずに放置すると(特例有限会社を除く)、法務省が毎年実施している「休眠会社・休眠一般法人の整理作業」の対象となります(会社法第472条)。
事業を継続して納税を行っていても、法務大臣の官報公告および登記所からの通知後、2か月以内に事業を廃止していない旨の届出や役員変更等の登記を行わない場合は、期間満了をもって解散したものとみなされ、登記官の職権で解散の登記がされます。
みなし解散から3年以内であれば株主総会の特別決議によって会社を継続できますが(会社法第473条)、余分な登録免許税や手続きの負担がかかるため、役員の任期管理を徹底することが重要です。
7.2 登記内容の誤りを防ぐための確認ポイント
法務局(登記官)は、提出された申請書や添付書類が法律の形式に適合しているかを審査する「形式的審査権」を持っていますが、記載された住所や氏名が事実と完全に一致しているかまでは原則として調査しません。
そのため、実在し得る地名の書き間違いや漢字の字体ミスなどが含まれていても、申請内容のとおりに登記が完了してしまうことがあります。
審査中に誤りに気づいた場合は「登記の補正」や「取下げ」で対応できますが、誤った内容のまま登記が完了した後に訂正するには「更正登記」が必要です。
申請者側のミスで更正登記を行う場合、1件につき20,000円の登録免許税がかかるほか、誤りの経緯を説明する上申書や裏付け資料の提出も求められます。
訂正が終わるまで法人口座の開設や税務署への届出が進められなくなる恐れもあるため、申請前に主要な確認項目を点検しておく必要があります。
| 確認項目 | 申請前に確認すべき内容 | 不備がある場合の主な影響 |
|---|---|---|
| 本店所在地と管轄法務局 | 定款や申請書全体で「○丁目○番○号」などの表記を統一し、管轄法務局を正確に確認する | 管轄違いによる補正・取下げ、誤表記による更正登記の発生 |
| 商号と事業目的 | 同一住所での同一商号の重複や他社権利への抵触を調べ、事業目的の明確性・許認可要件を確認する | 登記の却下・補正、許認可が取得できない事態の発生 |
| 役員の氏名・住所と添付書類 | 住民票や印鑑証明書に記載された旧字体・数字・建物名と、申請書や議事録を一字一句照合する | 事実と異なる登記の完了、本人確認書類との不一致による口座開設等の遅延 |
| 証明書の発行制限と日付 | 登記申請中の証明書取得制限を踏まえて申請時期を調整し、書類作成日と申請日の矛盾を防ぐ | 融資実行や契約締結に必要な証明書の提出期限への遅れ |
本店所在地と商号については、同一の所在場所において他の会社が登記した商号と同一の商号を登記することが禁止されているため(商業登記法第27条)、シェアオフィスやバーチャルオフィスを利用する場合は事前に重複がないか調査することが欠かせません。
また、提出先は本店所在地を管轄する法務局となり、都内23区のように市区町村内で管轄が細かく分かれている地域もあるため、申請前に法務局の管轄のご案内で正しい提出先を確認しておくことが大切です。
役員の氏名・住所を記載する際は、住民票や個人の印鑑証明書に記載された文字と一字一句揃えてください。
なお、2024年10月施行の商業登記規則改正(第31条の3)により、株式会社の代表取締役等については、設立や変更の登記と同時に申し出ることで、登記事項証明書上の住所表示を市区町村(東京都は特別区、指定都市は区)までにとどめる「代表取締役等住所非表示措置」が利用できるようになりました。
ただし、申請書への正確な住所記載や所定の証明書類の添付は引き続き必要であり、融資や不動産取引で追加書類を求められる可能性もあるため、取引への影響を考慮したうえで申出を検討する必要があります。
さらに、法務局が登記の申請を受け付けてから審査が完了するまでの間は、原則としてその会社の登記事項証明書(履歴事項全部証明書)を取得できません。
商号・本店・代表者氏名を変更する登記の申請中は会社の印鑑証明書も発行されなくなるため、融資の実行や重要な契約で証明書の提出予定がある場合は、登記申請のスケジュールを前もって調整しておくと安心です。
8. まとめ
法人登記は、会社の基本情報を法務局へ登録して法人格を取得し、社会に公開するための法的な手続きです。
設立時だけでなく、役員や本店所在地を変更する際も期限内の申請が義務付けられており、怠ると過料を科される場合があります。
設立登記では、定款の作成や資本金の払い込みを経て申請し、完了後に登記事項証明書を取得して税務署への届出や法人口座の開設へ進みます。
株式会社と合同会社で必要書類や登録免許税などの費用が異なるため、事前の要件確認と電子定款や司法書士の活用も含めて準備を整え、期限内に申請を行いましょう。