1. 学生が会社設立するメリットとデメリット
学生が事業を始める方法には「個人事業主としての開業」と「法人(株式会社や合同会社など)の設立」の2通りがあります。
法人化は事業規模の拡大や対外的な取引において強力な武器となる一方で、会社特有の維持費や法的義務を負うことになります。
設立後に後悔しないためにも、法人の特徴を理解して選択することが重要です。
1.1 学生起業で会社設立を選ぶ4つのメリット
学生が個人事業主ではなく法人を設立する主なメリットは、以下の4点です。
- 社会的信用力が高まりBtoB取引や契約が円滑になる
法人登記を行うことで、企業の基本情報(商号・所在地・役員など)が法務局で公開され、社会的な実体と透明性が担保されます。
企業の中には「個人事業主とは直接契約しない」という内規を設けている企業も少なくありません。
法人格を持つことで大手企業や公的機関との直接取引、オフィス賃貸契約、各種法人向けサービスの契約がスムーズに進みます。 - 経費計上の範囲拡大や役員報酬による税制上の柔軟性が得られる
法人は個人事業主に比べて、経費として認められる範囲が広く設定されています。
自身への給与を「役員報酬」として損金(経費)に算入できるほか、事業に関わる各種保険料や出張手当(旅費規程に基づく日当)などを適切に経費化することで、事業利益に応じた税負担のコントロールが可能です。 - ベンチャーキャピタル(VC)や投資家からの資金調達がしやすい
事業を急成長させるモデル(スタートアップ)を目指す場合、株式を発行して出資を受ける手法が一般的です。
個人事業主は株式を発行できないため、第三者からの大規模な資本調達は原則として法人(特に株式会社)でなければ実施できません。
将来的に外部資本を受け入れて事業をスケールさせたい場合、最初から会社組織にしておくことが有利に働きます。 - 在学中の経営経験が独自のキャリア実績になる
学生時代に代表取締役として事業計画の策定、財務管理、契約実務、労務管理まで一連の会社経営を担った実績は、ビジネス市場で極めて高い評価を受けます。
仮に事業を売却・縮小して一般企業へ就職活動を行う道を選んだ場合でも、当事者として市場と向き合った経験は他の学生にはない強力な差別化要素になります。
1.2 知っておくべきデメリットとリスク
会社設立には多くの利点がある一方、個人事業主にはない金銭的・時間的な負担が発生します。独立行政法人中小企業基盤整備機構が運営するJ-Net21の起業マニュアルなどでも指摘されている通り、法人の運営には継続的な維持管理コストが伴います。
- 設立費用および維持費用(ランニングコスト)がかかる
会社設立時には定款用印紙代や登録免許税などの初期費用がかかります。
さらに設立後は、事業が赤字であっても自治体に納付しなければならない「法人住民税の均等割(自治体により年間約7万円〜)」が毎年発生します。 - 決算申告や各種事務手続きの負担が重い
法人の決算申告は複式簿記に基づく厳格な書類作成が求められ、個人の確定申告に比べて専門性が高くなります。
自力での申告が難しい場合は税理士への報酬(決算料など)が発生するため、管理工数と外注費用の両面で負担が増加します。 - 廃業・解散時にも手続きと費用が発生する
個人事業主は税務署に廃業届を提出するだけで事業を終了できますが、法人の場合は株主総会の決議、解散・清算結了の登記、官報への解散公告掲載などが必要となり、廃業時にも数万円単位の費用と数か月の期間を要します。
| 比較項目 | 会社設立(法人) | 個人事業主 |
|---|---|---|
| 社会的信用度 | 高い(法人口座開設やBtoB取引が有利) | 法人に比べると限定的 |
| 赤字時の税負担 | 法人住民税の均等割(年間約7万円〜)が発生 | 所得税・住民税(所得割)は発生しない |
| 外部からの出資 | 株式発行などによる出資受入が可能 | 出資の受入は原則不可(借入のみ) |
| 会計・決算の難易度 | 高度(専門知識または税理士の関与が必要) | 比較的簡易(自力申告も容易) |
| 廃業時の手続き | 解散・清算結了登記と官報公告費用が必要 | 税務署への廃業届提出のみ(費用なし) |
「BtoB中心の事業を展開する」「大型の資金調達を目指す」といった明確な目的がある場合は会社設立が適していますが、小規模に小さく始める段階であれば、まずは個人事業主からスタートして軌道に乗った段階で法人化する選択肢も有効です。
2. 学生の会社設立にかかる初期費用と維持費用
学生が会社を設立する際は、登記手続きそのものにかかる「法定費用」だけでなく、設立後に事業を継続するための「ランニングコスト」を事前に把握しておく必要があります。
自己資金が限られている学生起業では、初期投資と固定費を最小限に抑える設計が事業の継続性を左右します。
2.1 株式会社と合同会社の設立費用比較
会社形態には主に「株式会社」と「合同会社」の2種類があり、設立時に法的に発生する費用(法定費用)が大きく異なります。
定款をPDF形式で作成する電子定款を利用すると、紙の定款貼付に必要な収入印紙代(4万円)を0円に抑えられます。
| 費用項目 | 株式会社(電子定款) | 合同会社(電子定款) |
|---|---|---|
| 定款用収入印紙代 | 0円(紙の場合は40,000円) | 0円(紙の場合は40,000円) |
| 定款認証手数料 | 約30,000円〜50,000円 | 不要(0円) |
| 登録免許税 | 150,000円(資本金の0.7%または15万円の高い方) | 60,000円(資本金の0.7%または6万円の高い方) |
| 実質的な法定費用合計 | 約180,000円〜200,000円 | 約60,000円 |
株式会社の定款認証手数料は資本金額によって変動し、資本金100万円未満の場合は3万円、100万円以上300万円未満の場合は4万円、300万円以上の場合は5万円と定められています(詳細は日本公証人連合会「定款等認証」を参照)。
登録免許税の算出基準は国税庁「登録免許税の税額表」で確認できます。
上記に加えて、法人実印の作成費(約5,000円〜15,000円)や印鑑証明書の発行手数料などの諸経費が数千円発生します。
2.2 資本金はいくら用意するべきか
2006年の会社法改正により、制度上は資本金1円からでも会社設立が可能です。
ただし、実務上1円で設立すると以下の支障が生じます。
- 設立直後の経費支払いで即座に債務超過に陥る
- 法人銀行口座の開設審査で事業実態を疑われやすくなる
- 取引先やクライアントからの信用獲得が難しくなる
資本金額の目安は、売上が入金されるまでの「運転資金の3ヶ月〜6ヶ月分」です。仕入れのないWeb制作やプログラミング受託などの事業であれば10万円〜30万円程度、店舗運営や機材購入が必要な事業であれば50万円〜100万円以上を用意するのが現実的な水準です。
なお、資本金が1,000万円未満であれば、設立1期目の消費税納税義務が原則免除されます。
2.3 会社設立後のランニングコスト
会社は設立した瞬間から、売上が全くない状態や赤字であっても維持費用が発生し続けます。
| 項目 | 年間費用の目安 | 内容と特徴 |
|---|---|---|
| 法人住民税(均等割) | 約70,000円 | 赤字でも毎年必ず納付が必要な自治体の税金 |
| 会計ソフト / 税理士報酬 | 約30,000円〜300,000円 | クラウド会計ソフトのみなら年3万円程度、税理士へ決算申告を委託する場合は年間20万〜30万円程度 |
| 拠点費用(オフィス代) | 約10,000円〜300,000円 | 自宅兼用の場合は0円〜、バーチャルオフィス利用時は月額1,000円〜5,000円程度 |
| WEB関連・通信インフラ | 約10,000円〜30,000円 | 独自ドメイン、レンタルサーバー、法人メールアドレスの維持費 |
固定費の中で最大の注意点は事業が赤字でも法人住民税の均等割として年間約7万円が課税される点です。
オフィスを持たずクラウドツールを活用して支出を切り詰めた場合でも、税務申告や公的負担を含めて年間で最低10万円〜15万円程度の維持費がかかります。
3. 学生が会社設立する完全ロードマップ7つのステップ
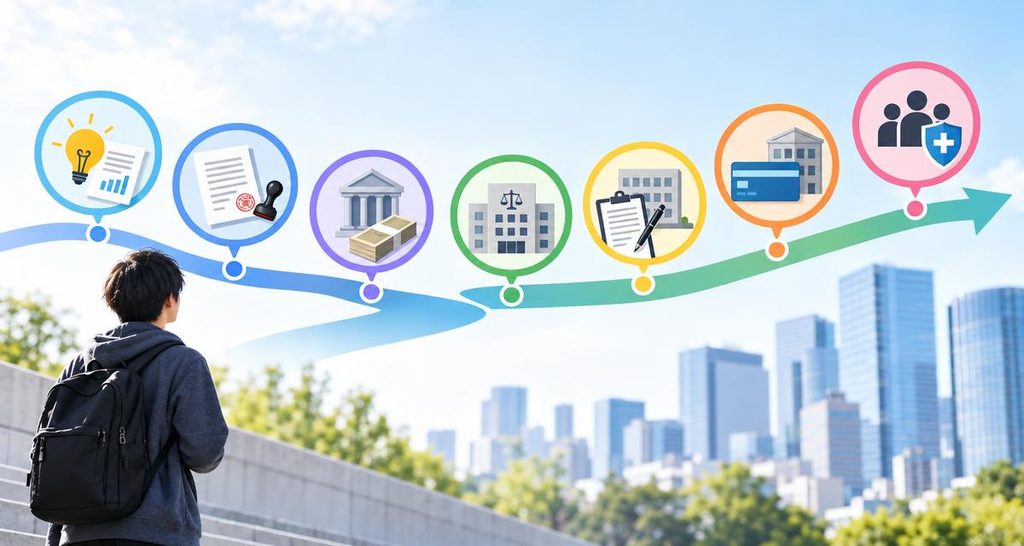
学生が会社を設立する際の手続きは、事前の準備から登記後の各種届出まで段階的に進める必要があります。
全体の流れを7つのステップに分けて解説します。
3.1 ステップ1 事業計画の作成と会社形態の決定
会社設立の第一歩として、事業計画の具体化と会社の基本事項の決定を行います。
具体的には、会社名(商号)、事業目的、本店所在地、役員構成、資本金の額、決算期(事業年度)の6項目を確定させます。
あわせて、法人形態を「株式会社」にするか「合同会社」にするかを選択します。
将来的に株式を発行して外部から出資を受ける予定がある場合は株式会社、初期費用を抑えて迅速に立ち上げたい場合は合同会社が適しています。
本店所在地を自宅や賃貸マンションにする場合は、賃貸借契約書で法人登記が可能か事前に確認してください。
商号については、同一住所に同名他社が存在しないかを国税庁法人番号公表サイトなどで確認しておくとトラブルを防げます。
3.2 ステップ2 定款の作成と認証手続き
基本事項が決まったら、会社の根本規則を定めた「定款(ていかん)」を作成します。
定款には必ず記載しなければならない「絶対的記載事項」があり、漏れがあると無効になります。
- 事業の目的
- 商号(会社名)
- 本店の所在地
- 設立に際して出資される財産の価額またはその最低額(資本金)
- 発起人(出資者)の氏名または名称および住所
定款を作成後、株式会社を設立する場合は公証役場で公証人による定款認証を受ける手続きが必須です(合同会社は公証役場の認証が不要です)。
定款を紙で作成すると4万円の収入印紙代がかかりますが、PDFデータに電子署名を付与する「電子定款」を選択すると印紙税が非課税になります。
3.3 ステップ3 資本金の払い込み
定款の認証完了後(合同会社の場合は定款作成後)、資本金を指定の銀行口座に払い込みます。
この時点ではまだ会社の法人口座を開設できないため、発起人(設立者)の個人名義の銀行口座へ資本金を振り込む必要があります。
出資者が自分1人の場合でも、口座へ「預入れ」するのではなく、出資者名義が通帳に印字されるように「振込」手続きを行ってください。
振込完了後、以下の3点をコピーして「払込証明書」を作成し、会社実印で契印します。
- 通帳の表紙
- 表紙の裏面(支店名や口座番号、名義人が記載されたページ)
- 資本金の振込履歴が確認できるページ(Web通帳の場合は該当画面の印刷)
3.4 ステップ4 法務局での登記申請
資本金の払い込みが完了したら、本店所在地を管轄する法務局へ法人設立登記の申請を行います。
登記申請書を法務局に提出した日が会社の「設立日」となります。
| 必要書類 | 概要・用途 |
|---|---|
| 登記申請書 | 登記の申請内容や登録免許税額を記載した書類 |
| 定款 | 公証人の認証を受けた定款(合同会社は認証不要の定款) |
| 発起人の同意書 / 就任承諾書 | 役員の就任を承諾したことを証明する書類 |
| 印鑑証明書 | 発起人および就任する取締役(役員)の個人の印鑑証明書 |
| 払込証明書 | 資本金が全額払い込まれたことを証明する通帳コピー付き書類 |
| 印鑑届出書 | 会社の法人実印を法務局に登録するための届出書 |
登記申請は、法務局の窓口へ直接提出するほか、郵送やオンライン(登記・供託オンライン申請システム)でも行えます。
申請から1〜2週間程度で登記が完了し、「登記事項証明書(登記簿謄本)」と「印鑑カード」「印鑑証明書」が取得できるようになります。
3.5 ステップ5 税務署や自治体への届出
登記が完了したら、税金関係の各種届出書を作成し、管轄の税務署、都道府県税事務所、市区町村役場へ提出します。
税務署へ提出する「青色申告の承認申請書」は設立後3ヶ月以内または第1期終了日のいずれか早い日の前日までに提出しないと、初年度に最大65万円の青色申告特別控除や赤字の繰越控除が受けられなくなるため注意が必要です。
| 提出先 | 主な提出書類 | 提出期限の目安 |
|---|---|---|
| 税務署 | 法人設立届出書、青色申告の承認申請書、給与支払事務所等の開設届出書 | 設立日から2ヶ月以内(書類により異なる) |
| 都道府県税事務所 | 法人設立届出書(地方税用) | 自治体により異なる(多くは1ヶ月以内) |
| 市区町村役場 | 法人設立届出書(住民税用) | 自治体により異なる(多くは1ヶ月以内) |
3.6 ステップ6 法人銀行口座の開設
税務関係の届出と並行して、会社名義の銀行口座(法人口座)を開設します。
法人口座がないと、取引先からの売上入金や経費の支払いを個人資産と明確に分離して管理できません。
口座開設には、登記事項証明書、会社の印鑑証明書、定款、代表者の本人確認書類、会社実印のほか、事業の実態を確認できる資料(事業計画書、会社案内、自社Webサイト、取引先との契約書など)の提示を求められるのが一般的です。
近年はマネー・ローンダリング防止のため審査が厳格化されており、審査完了までに2週間から1ヶ月程度かかる場合があります。
3.7 ステップ7 社会保険と労働保険の加入手続き
最後に、社会保険(健康保険・厚生年金保険)および労働保険(労災保険・雇用保険)の加入手続きを行います。
法人は代表者1人のみであっても役員報酬を支給する場合は社会保険の強制適用事業所となるため、設立から5日以内に管轄の年金事務所へ「健康保険・厚生年金保険新規適用届」を提出します。
役員報酬を0円にする場合は、社会保険の加入義務は発生しません。
また、学生アルバイトや正社員などの従業員を1人でも雇用する場合は、労働基準監督署に「労働保険関係成立届」を、ハローワークに「雇用保険適用事業所設置届」を提出して労働保険の適用手続きを完了させてください。
4. 学生が会社設立する際の注意点と失敗しない対策
学生が会社を設立して経営を軌道に乗せるためには、法的手続きだけでなく、税務・学業・金融機関との取引において特有のリスクを回避する対策が必要です。
起業後に予期せぬトラブルで事業や学生生活が停滞しないよう、事前に押さえるべきポイントを整理します。
4.1 親の扶養から外れる税金や社会保険の基準
学生が会社を設立し、自身に対して役員報酬を支払う場合、金額によって親の税法上の扶養や社会保険の扶養から外れる基準が存在します。
扶養から外れると、親の税負担が増加するだけでなく、自身で健康保険や年金の保険料を負担する必要が生じるため、役員報酬の設計には事前の試算が不可欠です。
| 扶養の種類 | 基準となる条件 | 基準を超えた場合の影響 |
|---|---|---|
| 税法上の扶養(所得税・住民税) | 役員報酬(給与所得)の年間収入が103万円以下(合計所得金額48万円以下) | 親が受けている扶養控除(19歳以上23歳未満の場合は特定扶養控除として最大63万円)が適用外となり、親の所得税・住民税の負担が増加する。 |
| 社会保険上の扶養(健康保険) | 年間の見込み収入が130万円未満(月額108,333円未満)かつ親の収入の半分未満 | 親の健康保険の被扶養者から外れる。会社から役員報酬を受ける法人の役員は、原則として会社側で健康保険・厚生年金保険へ加入する義務が発生する。 |
会社設立初期で事業資金を会社に残したい場合や、扶養内で活動したい場合は、設立当初の役員報酬を0円(無報酬)に設定するか、基準値以下に抑える選択肢があります。
扶養控除の仕組みについては、国税庁の扶養控除に関する案内を確認し、事前に親へ事業計画と報酬設定について共有しておくことがトラブル防止につながります。
4.2 学業と会社経営を両立させるポイント
会社経営が本格化すると、取引先との商談や納品対応、資金繰り管理などの実務が日中に集中し、学業の継続が困難になるケースが散見されます。
卒業要件を満たしながら会社を成長させるためには、時間管理と事業体制の構築に工夫が求められます。
4.2.1 履修登録の戦略的な集中とオンライン授業の活用
1〜2年次の段階で卒業に必要な単位を可能な限り多く取得し、高学年での授業負担を減らす履修計画を立てます。
平日日中の特定の曜日に授業をまとめ、商談や社外活動に専念できる「経営日」を確保するスケジュール管理が有効です。
オンデマンド形式や夜間開講の講義がある場合は、積極的に選択肢へ組み込みます。
4.2.2 休学制度や大学の起業支援プログラムの検討
大規模な資金調達や急激な事業拡大のフェーズに入った場合は、休学制度の活用を選択肢に入れます。
多くの大学では最長2〜4年程度の休学が認められており、大学によっては休学期間中の学費免除や減額制度が用意されています。
また、学内のインキュベーション施設や起業家向け特例措置(単位認定制度など)の有無を大学の事務局で確認することも有効です。
4.2.3 共同創業者や外部リソースによる業務分散
代表取締役である学生一人にすべての実務が集中すると、試験期間や論文提出時期に事業が停滞します。
開発・営業・バックオフィス業務を共同創業者やインターン生と分担し、自身が不在でも業務が回る組織体制を早期に整えることが事業継続性を高めます。
4.3 法人の銀行口座開設で審査落ちを防ぐコツ
法人登記が完了しても、法人口座が開設できなければ取引先からの売上入金や経費決済が行えません。
近年はマネーロンダリング対策や特殊詐欺防止の観点から、設立間もない新設法人に対する金融機関の審査基準が厳格化しています。
学生起業家は実績や信用の証明が不足しがちなため、入念な事前準備が必要です。
| 審査落ちの主な要因 | 具体的な対策方法 |
|---|---|
| 事業実態の不透明さ | 独自ドメインを用いたコーポレートサイトを公開し、会社概要・事業内容・代表者情報・問い合わせ先を明記する。商品・サービスの企画書やパンフレットを準備する。 |
| 取引実績の不足 | 業務委託契約書、発注書、請求書、取引先との商談履歴など、実際の取引が存在することを示す書類を提出する。 |
| 事業目的の過多 | 定款に記載する事業目的が多岐にわたり関連性がないと不信感を持たれるため、主たる事業を絞り込み、口座開設理由書で事業内容の一貫性を説明する。 |
| バーチャルオフィスの利用 | 同一住所に多数の法人が登記されている拠点は審査が厳しくなる傾向があるため、賃貸借契約書や拠点の利用実態が分かる資料を整える。 |
4.3.1 金融機関の選定順序と複数申込み
口座開設の申請先は、1社に絞らず複数の金融機関へ並行して行うことがリスクヘッジになります。
最初にオンライン完結型で新設法人の受付実績が豊富なネット銀行へ申し込み、取引の受け皿を早期に確保するのが現実的な手順です。
その後、将来的な融資取引や地域での信用獲得を見据えて、本店所在地を管轄する信用金庫や地方銀行の実店舗へ口座開設を打診する段階的なアプローチが推奨されます。
この記事では、会社設立の全体像を、準備段階から設立後の手続きまで、初めて起業する方にも理解できるように、会社設立の必要書…
5. 学生の会社設立で活用できる資金調達と支援制度
学生が会社を設立する際、実績や自己資金の少なさが原因で民間銀行からのプロパー融資を受けることは極めて困難です。
しかし、国の公的融資制度や返済不要の補助金、若手を対象とした出資プログラムなどを活用することで、会社設立初期の資金不足を補うことができます。
5.1 日本政策金融公庫の新創業融資制度
政府系金融機関である日本政策金融公庫は、創業前後の事業者を対象とした創業融資を提供しています。
従来提供されていた「新創業融資制度」は2024年4月に「新規開業資金」等へ再編・統合され、新たに事業を始める学生でも原則として無担保・無保証人で融資を申し込める枠組みが整えられています。
学生起業家が公庫融資を利用する際は、35歳未満の若年層を対象とした金利優遇(特別利率)が適用される制度の活用が適しています。
事業実績のない学生が融資審査を通過するためには、実現可能性の高い創業計画書を作成し、売上根拠や返済原資を数値で示す必要があります。
5.2 学生起業家向けの補助金や助成金
国や地方自治体、大学が提供する補助金や助成金は、融資と異なり原則として返済義務がない資金調達手段です。
公募要件を満たした上で審査に通過(採択)されることで交付されます。
全国で募集されている主な支援制度として、小規模事業者の販路開拓を支援する「小規模事業者持続化補助金」や、各自治体が実施する「創業助成金」が挙げられます。
これらの公募情報は、中小企業基盤整備機構が運営するJ-Net21などで検索が可能です。
また、大学独自の起業支援ファンドや研究開発型スタートアップ向けの助成プログラムを設けている大学も増えています。
ただし、多くの補助金は対象経費を先払いした後に実績報告を経て精算払いされる仕組みのため、申請から入金までのつなぎ資金を別途確保しておく必要があります。
5.3 ビジネスプランコンテストやVCからの出資
自己資金や融資以外の手段として、ビジネスプランコンテスト(ビジコン)への出場や、投資家からの資金調達があります。
行政や大学、民間企業が主催するビジコンで入賞すると、百万円単位の活動資金(賞金)を獲得できるだけでなく、事業プランのブラッシュアップやメディア露出、メンターとのネットワーク構築につながるメリットがあります。
急成長(Jカーブ)を目指すスタートアップを設立する場合は、エンジェル投資家やVC(ベンチャーキャピタル)からの出資(エクイティファイナンス)も選択肢です。
出資は返済義務がない一方で、自社の株式を投資家に渡すため経営の議決権比率が変動する点に留意が必要です。
| 調達手段 | 返済義務 | 主なメリット | 主な留意点・条件 |
|---|---|---|---|
| 日本政策金融公庫(公的融資) | あり(金利含む) | 株式を手放さずにまとまった事業資金を調達できる | 厳密な審査があり、毎月の返済スケジュールが発生する |
| 国・自治体・大学の補助金 | なし | 返済不要で開発費や広報費の補填に充てられる | 原則として後払い制であり、計画的な資金繰りが必要 |
| ビジネスプランコンテスト | なし | 賞金獲得に加え、事業の認知拡大や実績作りに役立つ | 選考倍率が高く、確実な資金調達源としては計算しにくい |
| エンジェル投資家・VC出資 | なし | 大規模な資金を調達でき、経営支援も受けられる | 株式比率が低下し、将来的な事業方針に制約が生じうる |
6. まとめ
学生の会社設立は、社会的信用の獲得や資金調達の選択肢が広がる一方、初期費用・ランニングコストの発生や、役員報酬額に応じた親の扶養からの除外といった注意点が存在します。
設立にあたっては、株式会社と合同会社の費用や特徴を比較し、定款認証や登記申請、法人口座開設などのステップを正確に進めることが大切です。
日本政策金融公庫の創業融資や補助金制度も有効に活用しながら、学業と両立できる現実的な計画を立てて法人化を実行しましょう。