1. ブロガーが法人化を検討すべき売上や所得の目安
ブログ運営における法人化(法人成り)は、売上や利益の規模に応じて税金の負担や事務手続きが大きく変わるため、適切なタイミングを見極める必要があります。
主な判断基準となるのは「売上高」「課税所得の金額」「消費税の納税義務」の3点です。
| 検討基準 | 具体的な数値・状況 | 法人化を検討すべき理由 |
|---|---|---|
| 売上基準 | 年間売上高が1,000万円を超えたとき | 2年後に発生する消費税の納税義務を、法人設立により先延ばしできる可能性があるため。 |
| 所得基準 | 年間の課税所得(利益)が800万円を超えたとき | 個人事業主の所得税率(超過累進税率)が法人税の実効税率を上回り、節税効果が出やすくなるため。 |
| 制度基準 | インボイス登録や消費税の課税事業者になるとき | 個人で消費税を納税する段階で法人化し、経費枠の拡大や社会的信用の獲得を同時に狙うため。 |
1.1 売上1000万円を超えたタイミング
個人事業主としてアフィリエイト報酬や広告収入などの年間課税売上高が1,000万円を超えると、その2年後(翌々年)から消費税の課税事業者になります。
消費税の納税義務が発生すると、売上から預かった消費税を国へ納付しなければならず、手元に残る資金が大幅に減少します。
売上1,000万円を超えた時点で法人を設立すると、設立時の資本金を1,000万円未満にするなどの要件を満たすことで、国税庁の規定に基づき設立から最大2期(事業年度)にわたって新設法人の消費税納税義務が免除される仕組みを利用できます。
個人事業主としての免税期間2年と法人の免税期間を組み合わせることで、納税負担を軽減しながら資金をプールできます。
1.2 個人事業主としての所得(利益)が800万円を超えたとき
売上から必要経費と各種控除を差し引いた「課税所得」が800万円を超えた段階は、法人化の代表的な目安です。
個人の所得税は所得が上がるにつれて税率が高くなる超過累進税率(5%〜45%、住民税を含めると最大55%)が適用されるのに対し、法人税は中小法人であれば所得800万円以下の部分について軽減税率が適用されます。
国税庁が示す所得税率では、課税所得が900万円を超えると所得税率が33%(住民税と合わせて43%)まで跳ね上がります。
一方、法人税等の実効税率は約20%〜34%前後に収まるため、課税所得が800万円〜900万円を超える水準では法人税率のほうが有利になり、手元に残る利益に差が生まれます。
1.3 インボイス制度や消費税の課税事業者になるタイミング
2023年10月に導入されたインボイス制度(適格請求書等保存方式)により、直接契約を結ぶ広告主やASP(アフィリエイト・サービス・プロバイダ)からインボイスの発行を求められるケースが増加しています。
免税事業者のままでは取引先が仕入税額控除を受けられないため、報酬の引き下げ要請や契約見直しにつながるリスクがあります。
取引を維持するためにインボイス発行事業者として登録する場合、売上高が1,000万円未満であっても消費税の課税事業者にならざるを得ません。
個人として消費税を納税する手続きを踏むのであれば、同時に法人化を選択することで、対外的な信用力の強化や経費計上枠の拡大といった法人ならではの恩恵を同時に受ける判断が合理的となります。
2. ブロガーが法人化する大きな節税効果とメリット
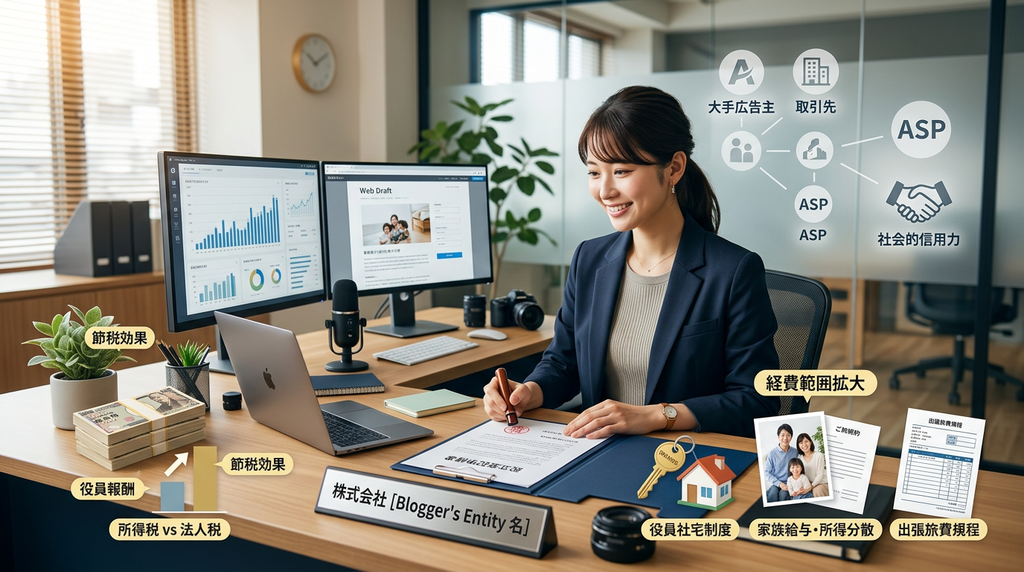
ブログ運営の収益が伸びてきた段階で法人化を選択すると、個人事業主のままでは利用できない税制上の仕組みを活用できるようになります。
税率の違いだけでなく、経費として認められる範囲の拡大や将来の資産形成、取引先との契約関係において多様なメリットが生じます。
2.1 所得税と法人税の税率差による節税
個人事業主が得る事業所得には超過累進税率が適用され、住民税と合わせると最高税率は55%に達します。
一方、法人税等は利益の規模にかかわらず税率が比較的フラットであり、中小法人の場合は一定の所得まで軽減税率が適用されます。
そのため、課税対象となる利益が大きくなるほど法人税率のほうが低くなり、手元に残る資金を増やせます。
| 区分 | 個人事業主(所得税+住民税) | 普通法人(実効税率の目安) |
|---|---|---|
| 税率の構造 | 超過累進税率(所得に応じて約15%〜55%) | ほぼ比例税率(所得800万円以下は約20%台前半、800万円超は約30%〜34%) |
| 利益拡大時の影響 | 利益が増えるにつれて急激に税率が上昇する | 利益が大きくなっても税率の上限が一定に保たれる |
具体的な税率構造は、国税庁の所得税の税率および法人税の税率で確認できます。
年間の利益が一定水準を超えているブロガーであれば、この税率差だけでも大幅な税負担の軽減につながります。
2.2 役員報酬や退職金を経費に計上できる
個人事業主の場合、自分自身への給料という概念はなく、事業の利益から生活費を引き出しても経費にはできません。
これに対して法人では、経営者自身に支払う給与を「役員報酬」として損金(法人の経費)に算入できます。
役員報酬を受け取る個人側には給与所得控除が適用されるため、法人側で損金算入しつつ個人側でも控除枠を活用できる二重の控除効果が得られます。
また、会社を退職する際に支給する「役員退職金」も、適正な額であれば法人の損金として処理できます。
退職所得は他の所得と分離して課税され、退職所得控除が差し引かれた後の金額の2分の1に対して課税される仕組みになっているため、通常の給与よりも税率が低く抑えられます。
2.3 自宅兼オフィスの家賃や光熱費など経費計上の範囲が広がる
ブロガーは自宅を作業場として執筆や動画編集を行うケースが多く見られます。
個人事業主でも家事按分によって家賃や通信費の一部を経費化できますが、事業で使用している面積や時間の厳密な証明が求められます。
法人化して「役員社宅制度」を導入すると、会社が賃貸住宅を契約し、役員から一定割合(賃貸料相当額)の家賃を徴収することで、家賃の大部分(最大50〜80%程度)を法人の経費として計上することが可能になります。
さらに、出張旅費規程を整備すれば、取材やセミナー参加に伴う日当を法人経費にしつつ、受け取る個人側では非課税所得として扱えるなど、経費化の自由度が上がります。
2.4 家族への給与支払いで所得分散ができる
記事の校正、画像作成、リサーチなどを家族に手伝ってもらっている場合、法人であれば業務実態に応じた役員報酬や給与を支払って全額を損金に算入できます。
個人事業主が家族に給料を支払うには「青色事業専従者給与」の届出が必要で、対象者は原則としてその事業に専従していなければなりません。
しかし法人であれば、非常勤役員や短時間のパート・アルバイトとして雇用する形でも給与を支給できます。
所得を1人に集中させず家族間で分散させることで、適用される個人の所得税率を引き下げ、世帯全体の税負担を軽減できます。
2.5 社会的な信用力が高まり企業案件を獲得しやすくなる
法人格を取得すると、法務局での登記によって所在地や役員構成などの情報が一般に公開されるため、取引先からの信用性が向上します。
大手広告主や広告代理店の中には、コンプライアンスや与信管理の観点から、個人事業主との直接契約を制限している企業が存在します。
法人化しておくことで、単価の高い純広告の掲載や特命レビュー案件、ASPとの特別単価交渉などをスムーズに進めやすくなるという営業面での優位性が生まれます。
3. 事前に知っておくべきブロガーの法人化に伴うデメリットやリスク
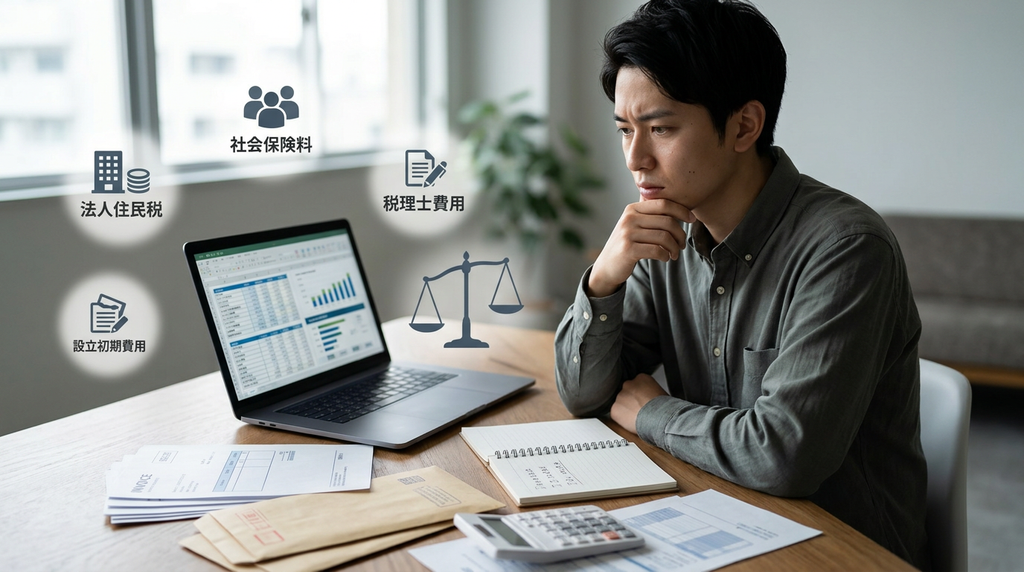
法人化には節税や社会的信用の獲得といった利点がある一方で、個人事業主のときには発生しなかった固定費や事務負担が新たに生じます。
売上が一時的に落ち込んだ場合でも支払い義務が残るコストもあるため、リスクを事前に把握したうえで設立を判断する必要があります。
3.1 赤字でも法人住民税の均等割が発生する
個人事業主の場合、事業所得が赤字であれば所得税や住民税の所得割は課税されません。
しかし、法人の場合は事業年度が赤字であっても、地方自治体に拠点を置くこと自体に対して課される「法人住民税の均等割」を毎年納付する義務があります。
資本金が1,000万円以下かつ従業員数が50人以下の標準的な小規模法人の場合、都道府県民税(2万円)と市区町村民税(5万円)を合わせて、最低でも年間約7万円の支払いが発生します。
アフィリエイトや広告収入が激減して利益が出ない年であっても、この税負担を免れることはできません。
3.2 社会保険への加入が義務化され保険料の負担が増える
法人は、代表者1人のみで運営する「1人会社」であっても、健康保険および厚生年金保険(社会保険)への加入が法律で義務付けられています。
個人事業主が加入する国民健康保険や国民年金とは異なり、役員報酬に応じた保険料を会社と個人で約半分ずつ折半して納付します。
役員報酬を高めに設定すると、会社負担分と個人負担分を合わせた社会保険料の総額が年間100万円を超えるケースも少なくありません。
キャッシュフローを圧迫する大きな要因となるため、報酬額の設定と保険料負担のバランスを慎重に計算する必要があります。
詳しい制度要件は、日本年金機構の適用事業所に関する案内で確認できます。
3.3 決算業務や確定申告など会計処理の手間と税理士費用がかかる
法人の決算申告は、個人事業主の確定申告(青色申告)に比べて書類の作成難度が大幅に上がります。
法人税、地方法人税、法人住民税、法人事業税の計算に加え、数十枚におよぶ別表や勘定科目内訳明細書、財務諸表の作成が求められます。
これらを専門知識のないブロガーが自力で完結させるのは現実的ではないため、多くの場合は税理士と顧問契約を結ぶか、決算申告業務を外部委託する費用が必要になります。
一般的な小規模法人の場合、月額顧問料が2万〜3万円、年1回の決算申告料が15万〜25万円程度かかり、年間で約30万〜50万円前後の固定経費が追加で発生します。
3.4 会社設立時の初期費用や維持コストが必要
法人を設立する段階で、定款用謄本の発行手数料や登録免許税などの法定費用がかかります。
設立形態(株式会社または合同会社)によって金額は異なりますが、最低でも6万〜20万円程度のまとまった資金が必要です。
さらに、設立後も定期的に発生する維持費用が存在します。
個人事業主と法人の運営にかかる主な費用差は以下の通りです。
| 費用項目 | 個人事業主 | 法人(合同会社・株式会社) |
|---|---|---|
| 設立初期費用(法定費用) | 0円(開業届の提出のみ) | 約6万円〜約20万円 |
| 赤字時の税負担 | 0円 | 法人住民税均等割(約7万円/年) |
| 決算・申告コスト | 自力申告なら0円〜ソフト代程度 | 税理士費用(年間約30万〜50万円) |
| 役員の重任登記費用 | なし | 数年ごとに約1万〜3万円(株式会社) |
これらの維持コストを考慮すると、年間の利益がコスト増を上回る規模になっていない段階で法人化すると、手元に残る資金が個人時代より減ってしまうリスクがあります。
ブログ収益の安定性と固定費のバランスを見極めて判断することが重要です。
4. ブロガー向け法人設立の具体的な手順と流れ
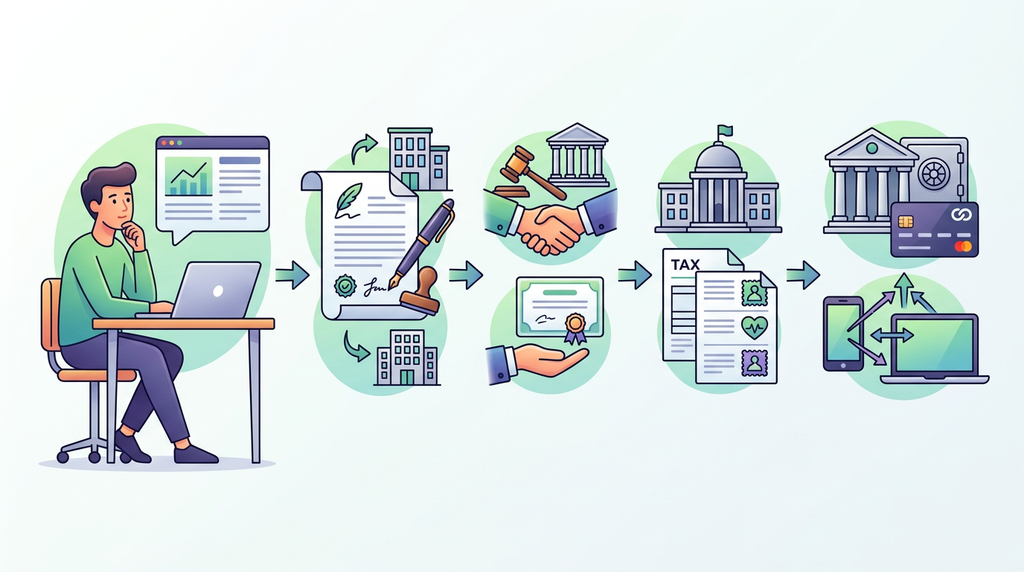
個人事業主のブロガーが法人化を進める際は、法人の形態選びから定款作成、法務局での登記、税務署や年金事務所への届出、そしてアフィリエイトASPの名義変更まで、順を追って手続きを進める必要があります。
4.1 株式会社と合同会社の特徴と選び方
ブロガーが設立する法人形態は、主に「株式会社」と「合同会社(LLC)」の2種類です。
事業規模の拡大予定や対外的な信用、設立にかかる初期費用の違いを考慮して選択します。
| 比較項目 | 株式会社 | 合同会社(LLC) |
|---|---|---|
| 設立初期費用(法定費用) | 約15万〜20万円 | 約6万円 |
| 定款認証の要否 | 必要(公証役場) | 不要 |
| 登録免許税 | 15万円(または資本金の0.7%) | 6万円(または資本金の0.7%) |
| 役員の任期 | 最長10年(重任登記が必要) | 任期なし(重任登記が不要) |
| 社会的認知度・信用 | 高い | 株式会社に比べるとやや低い |
アフィリエイト収入が中心で一人で運営を完結させるブロガーであれば、設立コストや維持費を最小限に抑えられる合同会社が適しています。
一方で、受託開発やコンサルティングなど外部企業との直接取引を増やしたい場合や、将来的に第三者からの出資・事業譲渡を視野に入れる場合は、認知度の高い株式会社を選択するのが合理的です。
4.2 商号や定款の作成と公証役場での認証
法人形態を決めたら、会社の基本事項を決定して定款(会社の憲法にあたる書類)を作成します。
決定すべき主な基本事項は以下の通りです。
- 商号(会社名)
- 本店所在地(自宅、賃貸オフィス、バーチャルオフィスなど)
- 事業目的(「インターネット広告事業」「Webメディアの企画・運営」「Webマーケティング支援業務」など、将来行う可能性のある事業も含めて記載)
- 資本金の額
- 出資者(発起人)および役員の構成
- 事業年度(決算月)
定款を作成したら、公証役場で認証を受けます(合同会社は定款認証が不要です)。
紙の定款を作成する場合は4万円の収入印紙が必要ですが、PDF形式の電子定款を作成して認証を受ければ印紙税4万円を節税できます。
電子定款の作成には専用の機器やソフトが必要となるため、行政書士などの専門家や法人設立支援クラウドサービスを利用するのが一般的です。
4.3 法務局への登記申請と登記簿謄本の取得
定款認証(株式会社の場合)が完了したら、資本金の払込みを行い、本店所在地を管轄する法務局へ設立登記を申請します。
資本金は、まだ法人口座が存在しないため、発起人代表の個人口座へ出資者名義で振り込みます。
振込記録が印字された通帳の表紙・裏表紙・該当ページをコピーし、「払込証明書」を作成して綴じ込みます。
必要書類(設立登記申請書、定款、発起人決定書、役員の就任承諾書・印鑑証明書、印鑑届出書、払込証明書など)を揃え、登録免許税分の収入印紙を貼付して管轄の法務局に提出します。
オンライン申請システムを利用した登記申請も可能です。
法務局に登記申請書を提出した日が会社の「会社設立日(創立記念日)」になります。
書類に不備がなければ、通常1〜2週間程度で登記が完了します。
登記完了後は、今後の手続きに必要な「登記事項証明書(履歴事項全部証明書)」と「法人の印鑑証明書」を法務局の窓口や郵送、オンラインで複数部取得します。
4.4 税務署や年金事務所への各種届出書類の提出
法人登記が完了したら、税務署、都道府県税事務所、市区町村役場、年金事務所へ各種届出を行います。
多くの書類に提出期限が定められているため、登記完了後速やかに手続きを行います。
税務署へ提出する主な書類は以下の通りです。
- 法人設立届出書(設立の日から2ヶ月以内):国税庁「内国普通法人等の設立の届出」
- 青色申告の承認申請書(設立の日から3ヶ月以内または第1期の事業年度終了の日のいずれか早い日の前日まで)
- 給与支払事務所等の開設届出書(開設から1ヶ月以内)
- 源泉所得税の納期の特例の承認に関する申請書(従業員や役員が常時10人未満の場合、源泉徴収税の納付を年2回にまとめられる特例)
また、法人を設立した場合は、社長1人のみの会社であっても社会保険(健康保険・厚生年金保険)への加入が法律で義務付けられています。
事実発生から5日以内に、管轄の年金事務所へ「健康保険・厚生年金保険新規適用届」および「健康保険・厚生年金保険被保険者資格取得届」を提出します。
4.5 法人口座の開設とアフィリエイトASPの名義変更
法人の設立手続きが完了した後は、日常的な取引や売上入金のための受け皿を整えます。
まず、金融機関で法人口座を開設します。法人口座の開設審査には、登記事項証明書、定款、法人印鑑証明書、代表者の本人確認書類に加え、運営しているブログのURLや事業内容を説明する資料の提出を求められるケースが一般的です。
メガバンクや地方銀行は審査に数週間から1ヶ月程度かかることが多いため、審査が比較的スピーディーなネット銀行(GMOあおぞらネット銀行、住信SBIネット銀行、PayPay銀行など)の口座も並行して申し込むとスムーズです。
法人口座が開設できたら、利用している各アフィリエイトASPやアドネットワーク(A8.net、afb、バリューコマース、アクセストレード、Google AdSenseなど)の登録情報を個人から法人名義へ変更します。
ASPごとに「管理画面から直接変更できる場合」と「運営会社への申請・契約移管手続きが必要な場合」が分かれます。
特にGoogle AdSenseなどはアカウントの種別変更(個人からビジネス)において再審査やアカウントの再取得が必要となるケースがあるため、各サービスの手順を事前に確認したうえで移行を進める必要があります。
この記事では、会社設立の全体像を、準備段階から設立後の手続きまで、初めて起業する方にも理解できるように、会社設立の必要書…
5. 法人化したブロガーが活用したいおすすめツールと相談先
法人化後は、個人事業主時代よりも厳密な複式簿記による記帳や法人の決算申告が義務付けられます。
バックオフィス業務に追われて記事執筆やサイト運営がおろそかにならないよう、適切なクラウドツールを導入し、専門家のサポート体制を整えることが事業成長を継続させる重要なポイントです。
5.1 クラウド会計ソフト(マネーフォワード クラウドやfreee)の導入
法人の会計処理を内製化または効率化するには、銀行口座やクレジットカードとの自動連携が可能なクラウド会計ソフトの利用が欠かせません。
ASPからの売上入金やサーバー代・ドメイン代・外注費などの支払データを自動で取り込むことで、記帳にかかる時間を大幅に削減できます。
ブロガー・Web事業者の間で広く利用されている代表的なソフトは、マネーフォワード クラウドとfreee会計です。
| ソフト名 | 特徴 | 向いている法人 |
|---|---|---|
| マネーフォワード クラウド会社会計 | 従来の複式簿記や仕訳形式に準拠しており、税理士とのデータ共有や連携がスムーズに行える。給与計算や請求書作成など法人運営に必要な機能が一括で利用可能。 | 複式簿記の知識がある方や、すでに顧問税理士が決まっていて同じソフトでの運用を指定されている場合。 |
| freee会計(法人向け) | 直感的なUIで、簿記の専門知識が少なくても取引内容を選ぶだけで帳簿付けができる。独自の勘定科目やタグ付け管理により、サイトごとの収支管理がしやすい。 | 経理初心者で自身での初期入力の手間を減らしたい方や、アフィリエイトサイト別の売上・原価を細かく把握したい場合。 |
いずれのソフトも主要なネット銀行(GMOあおぞらネット銀行、住信SBIネット銀行など)やビジネス用クレジットカードとのAPI連携に対応しています。
法人設立直後から口座やカードと同期させておくことで、明細の二重計上や計上漏れを未然に防ぐ運用体制を構築できます。
5.2 ネットビジネスやアフィリエイトに強い税理士への相談
法人の決算書作成および法人税・消費税の確定申告は、専門知識がない状態で行うと誤謬や税務調査時の否認リスクが高まります。
ブロガーが税理士を選ぶ際は、単に近隣にある事務所を選ぶのではなく、アフィリエイトやWebビジネスの収益構造・取引慣行を正しく理解している税理士を選ぶことが極めて重要です。
一般的な事業と異なり、ブログ運営法人には特有の税務論点が存在します。
- 成果発生と確定・入金のタイムラグ:期末時点での未確定報酬・確定済未入金報酬の売掛金計上基準の判断
- 消費税の課税区分:Google AdSenseや海外ASPなど、国外事業者が関わる取引の不課税・輸出免税・課税仕入れの適切な判定
- 経費の按分基準:自宅兼オフィスにおける家賃・光熱費・通信費の法人経費算入根拠や、レビュー用購入品の資産性判定
これらの処理に不慣れな税理士の場合、経費計上が過度に制限されたり、消費税の申告区分を誤って余計な納税が発生したりするケースがあります。
顧問税理士を探す際は、税理士ドットコムなどのマッチングプラットフォームを活用し、「IT・Web業界の顧問実績があるか」「利用予定のクラウド会計ソフトに対応しているか」「役員報酬のシミュレーションを具体的に提示してくれるか」を事前に確認したうえで契約を検討してください。
6. まとめ
ブロガーが法人化を検討する目安は、年間売上1000万円または所得800万円を超えたタイミングです。
法人化により、税率差による節税や経費枠の拡大、企業案件の獲得につながる信用力向上が期待できます。
一方で、社会保険への加入義務や法人住民税の均等割といった固定コストが増加します。
設立時は事業形態を選定して登記やASPの名義変更を行い、円滑な運用のためにマネーフォワード クラウドやfreeeの導入、ネットビジネスに強い税理士への相談を進めてください。