1. 公務員の会社設立は原則禁止とされる法律上の理由
公務員が自ら会社を設立して取締役などの役員に就任したり、営利事業を営んだりすることは、法律によって厳格に制限されています。
民間企業では働き方改革の一環として副業を容認する動きが広がっていますが、公務員には職務の公共性と中立性を担保するための特別な法規定が適用されます。
1.1 国家公務員法および地方公務員法における副業禁止規定
公務員の会社設立や役員就任を直接制限している根拠法は、国家公務員法および地方公務員法です。
国家公務員と地方公務員のそれぞれに対して、営利目的の企業に関与することを禁じる条文が定められています。
| 区分 | 根拠条文 | 制限される主な行為 |
|---|---|---|
| 国家公務員 | 国家公務員法第103条(私企業からの隔離) | 営利企業の役員・顧問・評議員への就任、自ら営利企業を営むこと(自営)の禁止 |
| 国家公務員 | 国家公務員法第104条(他の事業又は事務の関与制限) | 内閣総理大臣および所轄庁の長の許可なく、報酬を得て事業や事務に従事することの禁止 |
| 地方公務員 | 地方公務員法第38条(営利企業への従事等の制限) | 任命権者の許可なく、営利企業の役員就任、自営、または報酬を得て事業・事務に従事することの禁止 |
会社設立時に自らが代表取締役や取締役に就任する行為は、法律上の「営利企業の役員就任」に直接該当するため、原則として禁止されています。
また、役員登記を行わない形態であっても、実質的に事業を運営して利益を得ている場合は「自営」とみなされ、同様に法令違反となります。
1.2 公務員に課される職務専念義務と信用失墜行為の禁止
公務員が営利企業の設立や経営を禁じられている背景には、公務員の身分に伴う根本的な服務規律があります。
憲法第15条で「全体の奉仕者」と位置づけられている公務員には、職務を公正かつ誠実に執行するための義務が課されています。
| 義務の種類 | 根拠条文(国公法/地公法) | 会社設立・経営が制限される理由 |
|---|---|---|
| 職務専念義務 | 第96条 / 第35条 | 勤務時間と精神的・肉体的エネルギーのすべてを公務に注ぐ義務があるため、会社の経営業務による本業への支障を未然に防ぐ。 |
| 信用失墜行為の禁止 | 第99条 / 第33条 | 公務の威信を傷つける行為を防止するため。特定の営利企業との癒着や、事業上のトラブルによる行政への不信感を防ぐ。 |
| 守秘義務 | 第100条 / 第34条 | 職務上知り得た秘密の漏洩を防ぐため。公務で得た内部情報や権限を自身の会社経営に不正利用する利益相反行為を排除する。 |
勤務時間外の活動であっても、会社経営に伴う責任や業務負担によって職務専念義務が損なわれたり、行政の中立性に対する信用が損なわれたりするおそれがあるため、包括的に制限されています。
これらの義務規定が存在することにより、公務員の会社設立は形式的な就業時間の内外を問わず厳格に規制されます。
2. 公務員が会社設立に関与できる例外と許可基準
公務員は営利企業の役員就任や自営が法律で厳しく制限されていますが、一定のやむを得ない事情や公益性があり、基準を満たして任命権者の許可を得た場合に限り、例外的に会社の設立や役員就任が認められます。
無許可での設立・就任は懲戒処分の対象となるため、事前に所定の基準を把握して正式な承認手続きを経ることが必須です。
2.1 兼業許可を得られる条件と承認手続き
国家公務員の場合は人事院、地方公務員の場合は各自治体の人事委員会や首長等の任命権者に「兼業許可申請書」を提出し、承認を得る必要があります。
国家公務員の兼業許可基準は人事院が定める人事院規則14-8(営利企業の役員等との兼業)およびその運用通知に基づき運用されており、地方自治体もこれに準じた基準を設けています。
兼業が承認される主な審査条件は以下のとおりです。
| 審査項目 | 許可の判断基準 |
|---|---|
| 職務専念義務への影響 | 兼業に従事する時間が勤務時間外であり、心身の疲労等によって本業の公務遂行に支障をきたさないこと |
| 職務上の利害関係 | 兼業先の法人と勤務先の官公庁・自治体との間に契約関係、許認可権限、立入検査などの利害関係が存在しないこと |
| 公務の信用確保 | 法人の事業内容が公序良俗に反せず、公務員の品位を損なう恐れがないこと |
| 事業への関与度合い | 自らが日常的な営業活動や現場の労務を行わず、主たる業務を外部委託または専任従業員に任せていること |
承認手続きを進める際は、兼業許可申請書に加えて、設立予定の法人の定款案、役員名簿、事業計画書、収支見込書、外部委託契約書などを添付して所属部署の総務・人事担当窓口へ申請します。
審査には数週間から数か月を要することが多いため、会社設立登記を行う前に余裕を持った申請スケジュールを組む必要があります。
2.2 家業の事業承継や大規模な不動産賃貸管理会社設立の例外
実家の家業を急遽引き継ぐ必要がある場合や、相続等により大規模な不動産を所有することになった場合、親族による事業の継続や資産保全を目的とした法人化であれば、兼業許可が下りる可能性があります。
家業の事業承継では、親の高齢化や病気、急逝によって事業の存続が困難になり、他に事業を承継できる親族がいないといったやむを得ない事情が求められます。
この場合も、公務員本人は代表権を持たない非常勤役員に就く、日常業務は他の共同経営者や従業員に一任するなどの配慮が必要です。
不動産賃貸においては、人事院規則上の基準(独立家屋5棟以上または賃貸可能な室数10室以上、あるいは年間の賃料収入が500万円以上)を超えると自営とみなされ、兼業承認の対象となります。
これらの資産を管理するために資産管理会社を設立する場合も、以下の条件を満たすことで役員就任が許可されるケースがあります。
| 区分 | 承認が認められるための主な要件 |
|---|---|
| 不動産管理会社の設立・役員就任 | 本人や親族の所有する不動産の管理に特化し、入居者募集や建物維持管理などの実務を管理会社へ全面委託していること |
| 役員報酬の受領 | 職務の対価として不相当に高額でなく、実質的な労務提供を伴わない範囲の設定にとどめていること |
2.3 実家の農業の法人化に伴う役員就任の条件
実家が営む農業を法人化(農地所有適格法人など)する際、後継者や役員として名前を連ねる必要が生じる場合があります。
農業の法人化に伴う役員就任も、自営兼業の承認基準を満たせば許可される対象です。
農業法人での役員就任が許可されるためには、自営規模が一定範囲内であることや、本人が日常的な農作業に従事しない体制が整っていることが条件となります。
具体的には、耕作面積が基準内であること、または大規模であっても作業の大部分を家族や雇用者、農作業受託組織に委託しており、勤務時間外の軽微な手伝いにとどまる実態を証明しなければなりません。
法人から役員報酬を得る場合も、その金額や支給名目が公務の公平性に疑念を抱かせない範囲であることを申請書類上で明確にする必要があります。
3. 公務員が会社設立するときの注意点とグレーゾーンな行為
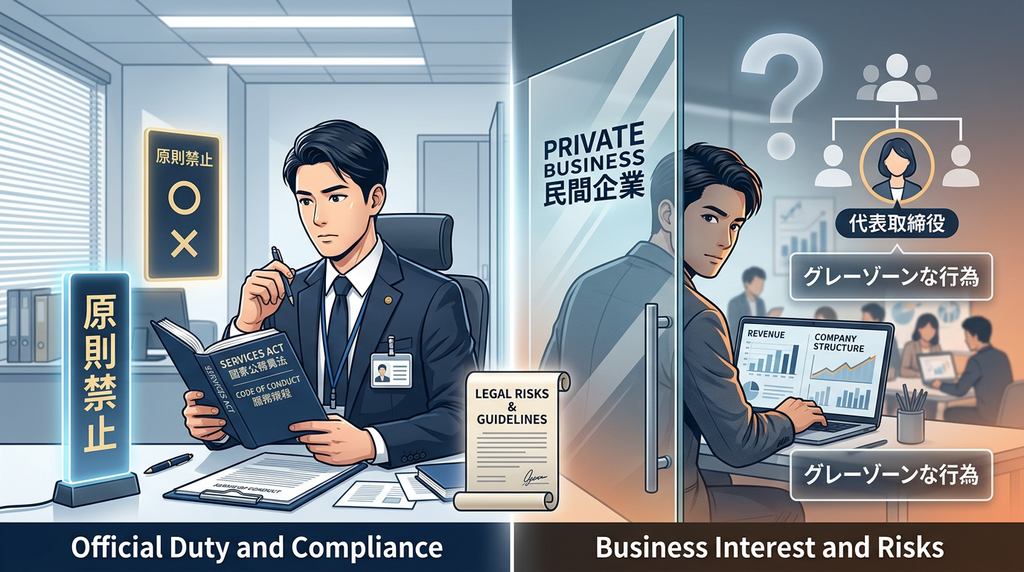
公務員自身が代表取締役などの役員に就任して営利法人を設立することは原則として禁止されていますが、名義の工夫や出資形態によって関与を試みるケースが見られます。
形式上は違法性を回避しているように見えても、実態に応じて服務規程違反と判断されるリスクが高いため、どのような行為が法令違反に該当するかを正確に把握しておく必要があります。
3.1 家族名義での法人設立や配偶者の代表就任は違法になるか
配偶者や親などの家族を代表取締役(社長)として法人を設立し、公務員自身は役員に就任しない形態をとること自体は、直ちに法律違反となるわけではありません。
法人の設立者および経営責任者はあくまで家族であり、公務員本人が雇用関係や役員関係を持たなければ、形式的には副業禁止規定に抵触しないためです。
しかし、名義上は配偶者であっても公務員本人が実質的な経営判断や業務を行っている場合は、実質的経営者とみなされて服務規程違反に問われます。
報酬を本人が直接受け取っていなくても、勤務時間外や休日に会社の主たる事業活動(営業活動、商品開発、顧客対応など)を継続的に行っていれば、兼業や自営の潜脱行為と判断される可能性が極めて高くなります。
以下の表は、家族名義の会社における公務員の関与度合いと法的なリスクの判断基準を整理したものです。
| 関与の形態 | 具体的な状況 | 違法性・服務規程違反のリスク |
|---|---|---|
| 完全な家族経営 | 配偶者が全業務と意思決定を行い、公務員は一切関与しない | 適法(問題なし) |
| 無報酬の労務提供 | 役員報酬は得ず、休日に事業の主たる業務を継続して手伝う | グレー〜違反(実態に応じて兼業違反と判定) |
| 実質的な経営指揮 | 名義のみ配偶者で、公務員が事業計画や契約締結を指示・執行する | 明確な違反(名義貸しによる営利企業経営と判定) |
3.2 発起人として出資のみを行う株主としての関わり方
株式会社の設立時にお金を出す「発起人」となり、設立後に「株主」として配当金を受け取る行為は、純粋な資産運用(株式投資)として扱われるため、原則として許可を必要とせず合法です。
株主は会社の所有者ではありますが、日々の業務執行を行う「経営担当者(取締役など)」ではないため、国家公務員法第103条や地方公務員法第38条が定める「営利企業の経営」には直接該当しません。
ただし、株主としての関わり方であっても、以下の条件下では問題視される可能性があります。
- 過半数以上の株式を保有し支配権を行使する場合:実質的に法人を支配・コントロールして意図的に事業を動かしていると評価されるリスクがあります。
- 職務と直接の利害関係がある事業への出資:自身の担当する公務の許認可権限や発注権限が及ぶ企業へ出資し株式を保有することは、利害関係者との癒着や信用失墜行為に抵触する恐れがあります。
3.3 公務員の会社設立や無許可副業が発覚する主な原因と住民税の仕組み
無許可での会社設立や副業への関与は、税務手続きや公開情報、周囲からの情報提供などを端緒として人事部門に把握されるケースが大半です。
特に金銭的報酬が発生している場合、税金の徴収フローを通じて高い確率で発覚します。
3.3.1 住民税の特別徴収税額決定通知書による発覚
給与所得者である公務員の住民税は、原則として給料から天引きされる「特別徴収」によって納付されます。
役員報酬や給与などの給与所得を副業先から得た場合、自治体は本業と副業の所得を合算して住民税額を計算し、主たる勤務先である官公庁や自治体へ「給与所得等に係る市民税・県民税 特別徴収税額の決定通知書」を送付します。
本業の給与水準に対して住民税額が不自然に高い場合、人事・給与担当者が差額を確認することで無許可の所得獲得が判明します。
給与所得に関しては、副業分のみを自分で直接納付する「普通徴収」に切り替えることを認めていない自治体が多く、税務上の手続きのみで発覚を回避することは困難です。
3.3.2 法人登記や特定商取引法に基づく表記の公開情報
会社の役員(取締役・監査役)に就任すると、法務局の商業登記簿に氏名および役員の住所(代表取締役の場合)が記載され、誰でも閲覧可能な公開情報となります。
また、法人がECサイトなどを運営する際に義務付けられている「特定商取引法に基づく表記」に責任者として氏名を掲載した場合、インターネット検索によって勤務先や第三者に容易に特定されます。
3.3.3 内部告発やSNS上の情報発信
同僚や知人への口外、SNSへの事業関連の投稿をきっかけとした通報も発覚原因の上位を占めます。
業務内容や売上の自慢、日常の作業風景などを発信しているうちに匿名アカウントであっても個人が特定され、所属部署へ通報される事例が後を絶ちません。
4. 無許可で会社設立や副業を行った場合の懲戒処分のリスク
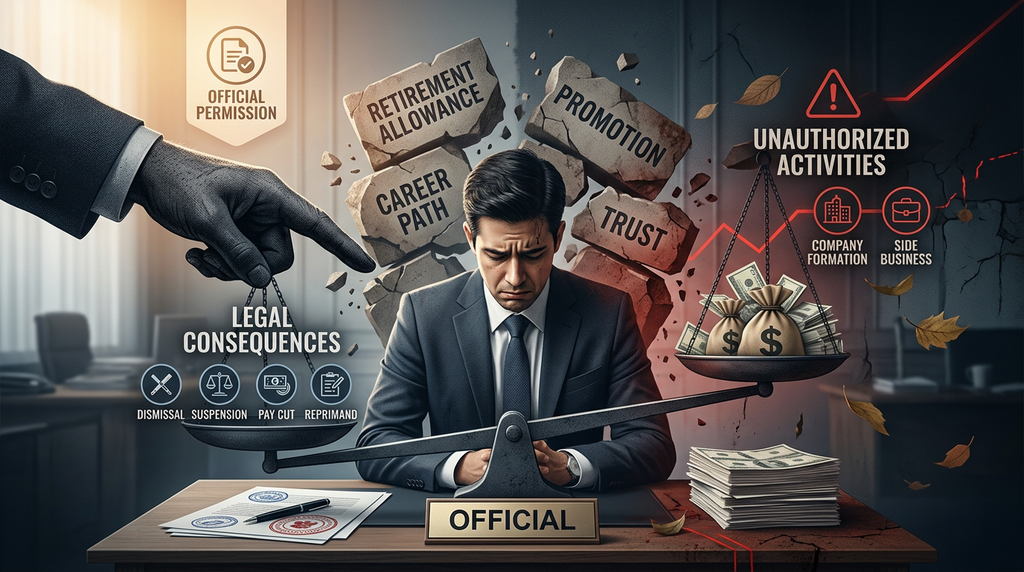
公務員が任命権者の承認や許可を得ずに会社を設立し、役員に就任して事業を運営した場合は、国家公務員法第103条・第104条、または地方公務員法第38条に違反することになり、法律に基づく懲戒処分の対象として厳しく追及されます。
4.1 懲戒処分の種類と実際の処分事例
公務員に対する法定の懲戒処分は、違反行為の悪質性や得ていた利益の規模、職務への影響度に応じて4段階に区分されています。
| 処分の種類 | 処分の内容 | 無許可の会社設立・副業における目安 |
|---|---|---|
| 免職 | 職員の身分を強制的に失わせる最重処分 | 長期間にわたり多額の報酬を得ていた場合や、職務怠慢・背任行為が併発している重過失ケース |
| 停職 | 一定期間(1日〜1年)職務に従事させず、その間の給与を一切支給しない処分 | 実質的な経営者として継続的に事業を主導し、多額の利益を得ていたケース |
| 減給 | 一定期間(1年以下)、給料月額の一部(最大5分の1)を減額支給する処分 | 無許可で役員就任や事業運営を行い、一定水準の報酬を得ていた標準的なケース |
| 戒告 | 職員の義務違反を確認し、将来を戒める処分 | 短期間の関与や名義貸しに近い状態など、過失割合や得た利益が比較的小規模なケース |
人事院の懲戒処分の指針では、営利企業の役員就任や自営の兼業を行った職員に対して「減給または戒告」を標準的な処分として定めていますが、事業規模や勤務態度への悪影響次第で停職や免職といった重い処分が下される事例もあります。
過去には、無許可で設立したコンサルティング会社や通信販売会社の代表取締役を務め、年間数千万円の売上を上げていた地方公務員が停職処分を受けた事例や、妻を代表者にして実質的に自ら不動産会社を経営していた国家公務員が減給処分を受けた事例が公表されています。
本人が名義上の代表者になっていなくても、実態として会社経営の主導権を握っていれば無許可兼業と判断されます。
4.2 退職金減額やキャリアへの影響
懲戒処分を受けた場合の影響は、一時的な給与の減額や停職期間中の収入途絶だけにとどまりません。
最も大きな経済的損失となるのが退職手当への影響です。
懲戒免職処分を受けた場合は退職手当が原則として全額不支給となり、停職や減給の場合であっても勤続報償等の減額措置が適用されます。
数十年にわたって積み立てられた数千万円規模の退職金が一瞬で減額あるいは剥奪されるリスクがあります。
さらに、人事評価やキャリアパスへの打撃も避けられません。懲戒処分を受けた事実は人事記録に残り、以下のような不利益処分が連鎖的に発生します。
| 影響項目 | 具体的な不利益 |
|---|---|
| 昇任・昇格の停止 | 処分後一定期間は昇任試験の受験資格を失う、または昇格選考から除外される |
| 人事異動・配置転換 | 重要プロジェクトや主要部署から外され、閑職への異動が命じられる |
| 勤勉手当(ボーナス)の削減 | 勤務成績の査定が最低評価となり、直近の期末・勤勉手当が大幅に削られる |
一度失った職場内での信用を回復することは極めて難しく、無許可での会社設立による短期的な副収入以上に、生涯賃金や組織内でのキャリアに対して致命的な損失を被るリスクを伴います。
5. 公務員が合法的に資産形成や収入アップを目指す方法
公務員は営利企業の設立や役員就任が厳しく制限されていますが、法令や服務規程に違反しない合法的な手段を選択すれば、資産形成や収入の多角化を進めることが可能です。
労働対価としての副業ではなく、資産運用や一定規模以下の投資、または公益性・表現活動に該当する手段を活用することで、職務専念義務を守りながら安全に収入基盤を強化できます。
5.1 許可基準内の不動産投資や太陽光発電投資
不動産賃貸や太陽光発電は、人事院規則などで定められた「自営(営利企業の経営)」に当たらない規模の範囲内であれば、原則として兼業許可申請を行わずに実施できます。
一定の規模や収入を超える場合は自営とみなされ、所轄庁の長の承認が必要になります。
人事院の兼業に関する運用基準では、自営に該当しない範囲および承認の対象となる基準が明確に規定されています。
日常的な物件管理業務を管理会社へ委託し、本業に支障が出ない体制を整えることが大前提です。
| 投資種別 | 自営に該当しない規模(許可不要の目安) | 自営とみなされる規模(承認が必要) | 主な遵守事項 |
|---|---|---|---|
| 不動産賃貸 | 独立家屋5棟未満、または区分マンション等10室未満、かつ年間賃料収入額が一定水準未満 | 5棟以上または10室以上、あるいは年間の賃料収入額が基準額以上 | 管理業務を管理委託先へ全面委託し、本業の勤務時間中に管理対応を行わないこと |
| 太陽光発電 | 定格出力10kW未満(住宅用太陽光発電設備等) | 定格出力10kW以上(売電を事業目的として行う設備) | 設備の維持管理を専門業者に委託し、職務専念義務に影響を及ぼさないこと |
基準内であっても、自治体や所属組織ごとの内規により事前届出が求められるケースがあるため、投資規模が基準内に収まっているかを事前に人事担当部署へ確認したうえで開始することが重要です。
5.2 株式投資や投資信託などの資産運用
上場株式の売買、投資信託、国債の保有、ならびに新NISA(少額投資非課税制度)やiDeCo(個人型確定拠出年金)を活用した資産形成は、労務を提供する行為ではないため副業禁止規定に抵触しません。
公務員であっても個人の財産管理として制限なく行えます。
ただし、公務員としての立場を踏まえ、以下の規律を守る必要があります。
第一に、勤務時間中の相場確認や取引は、職務専念義務違反として懲戒処分の対象となります。
そのため、積立投資や長期保有を前提とした運用手法を選択し、勤務時間中に取引操作を行わない体制を作ることが求められます。
第二に、職務上知り得た未公開情報をもとに特定企業の株式を売買する行為は、金融商品取引法で禁止されているインサイダー取引に該当します。
許認可や調達、検査等の職務に関わる銘柄の取引には十分留意しなければなりません。
5.3 執筆活動や講演活動による合法的な謝礼収入
学術・専門分野に関する書籍の執筆、専門誌への寄稿、大学や各種団体での講演活動は、表現の自由や公益性の観点から認められる場合があります。
これらの活動によって得られる原稿料、印税、講演料は「労務の対価」ではなく一時的な謝礼金として扱われるのが一般的です。
ただし、継続的な執筆や定期的な講義の引き受け、あるいは報酬を伴う活動を行う場合は、国家公務員法第104条または地方公務員法第38条に基づき、あらかじめ所属組織の人事担当部局に兼業許可申請を行い、承認を得る手続きが必要となります。
執筆や講演を行うにあたっては、以下の条件を遵守しなければなりません。
公務上知り得た秘密情報を外部に漏らさない「守秘義務の遵守」、公務の信用を傷つけないテーマ選定、そして執筆作業や講演を「勤務時間外・休日」に限定して実施することです。
これらを徹底することで、法令を遵守しながら自身の専門性を活かした収入獲得が可能になります。
6. まとめ
公務員の会社設立や役員就任は、国家公務員法や地方公務員法により原則として禁止されています。
ただし、家業の承継や一定規模の不動産賃貸など、正当な理由があり所轄庁から兼業許可を得られた場合に限り関与が認められます。
無許可での設立や、家族名義を利用した実質的な経営は懲戒処分の対象となり、キャリアや退職金に重大な影響を及ぼします。
資産形成や収入アップを目指す際は、基準内の不動産投資や株式投資、許可を得た執筆活動など、法令を遵守した方法を選択しましょう。